La Fed subió tipos y el Nasdaq cerró en verde: la semana que rompió el guion
Semana del 14 al 18 de septiembre de 2026. Análisis de mercado. No es recomendación de inversión.
Hay semanas que confirman lo que uno ya creía y semanas que le rompen el esquema. Esta fue de las segundas.
El miércoles 16, la Reserva Federal subió los tipos de interés por primera vez desde 2023. Veinticinco puntos básicos, hasta un rango del 3,75 %–4,00 %, con voto unánime del Comité. El guion que casi todo el mundo lleva grabado dice que, cuando el dinero se encarece, la tecnología de duración larga es lo primero que se rompe.
Al cerrar el viernes, el Nasdaq Composite había subido un 0,72 % en la semana. El S&P 500 terminó prácticamente plano, en −0,08 %. El Dow Jones perdió alrededor de un 1,7 %.
Es decir: la subida de tipos ocurrió, y el índice supuestamente más sensible a los tipos fue el único de los tres que acabó arriba.
Este artículo no va de adivinar qué pasará. Va de mirar con precisión qué pasó, separar lo que es un hecho de lo que es una lectura de mercado, y admitir dónde empieza la especulación.
01Qué ocurrió exactamente
La Fed subió, y avisó de que puede haber más
[HECHO] El 16 de septiembre de 2026 el FOMC elevó el rango objetivo de los fondos federales al 3,75 %–4,00 %. La nota de implementación fijó el interés sobre reservas en el 3,90 % y el tipo de descuento primario en el 4,00 %, con efecto el 17 de septiembre.
[HECHO] El comunicado describe una actividad económica que "se expande a paso sólido", un mercado laboral donde "las ganancias de empleo han seguido el ritmo de la fuerza laboral", y una inflación que "sigue elevada". La subida se justifica para apoyar "un retorno más oportuno al objetivo del 2 por ciento".
[HECHO] El cuadro de proyecciones del mismo día sitúa la mediana de los fondos federales en el 4,1 % a cierre de 2026. Con el punto medio del rango actual en 3,875 %, esa mediana solo se alcanza con una subida más de 25 pb antes de que acabe el año.
[HECHO] En su comparecencia, el presidente Kevin Warsh fue directo: "El hecho evidente es que la inflación está demasiado alta y lo ha estado durante demasiado tiempo". Y, preguntado por lo que viene, se negó a comprometerse: "No estoy en el negocio de la guía prospectiva".
El mercado de bonos sí se lo tomó en serio
[HECHO] El rendimiento del bono estadounidense a 2 años pasó del 4,63 % (11 sep) al 4,76 % (18 sep): +13 pb en la semana. El 10 años subió del 4,96 % al 5,01 %: +5 pb.
[HECHO] Eso deja la curva claramente positiva y con el tramo corto cotizando muy por encima de los tipos oficiales: con la letra a 1 mes en el 3,97 %, un 2 años al 4,76 % es el mercado diciendo que espera más restricción, no menos.
[INTERPRETACIÓN DE MERCADO] El tramo corto se movió mucho más que el largo. La lectura convencional es que el mercado ha comprado la subida y la que viene, pero no ha revisado al alza su visión de la inflación a diez años. Es una reacción de política monetaria, no de credibilidad perdida.
La renta variable, dividida por dentro
[HECHO] Recorrido diario del Nasdaq Composite, cierre contra cierre:
| Sesión | Cierre | Variación |
|---|---|---|
| Vie 11 sep | 26.333,04 | — |
| Lun 14 sep | 26.186,41 | −0,56 % |
| Mar 15 sep | 25.981,57 | −0,78 % |
| Mié 16 sep (FOMC) | 25.978,42 | −0,01 % |
| Jue 17 sep | 26.418,30 | +1,69 % |
| Vie 18 sep | 26.522,55 | +0,39 % |
[HECHO] La semana entera se decidió en una sesión. Sin el jueves, el Nasdaq habría cerrado en negativo.
[APOYO VISUAL] Esa misma forma se ve en el intradía del futuro. Esta es mi captura del Micro E-mini Nasdaq-100 (contrato de diciembre de 2026, CME) en velas de una hora, del lunes 14 al cierre del viernes 18:
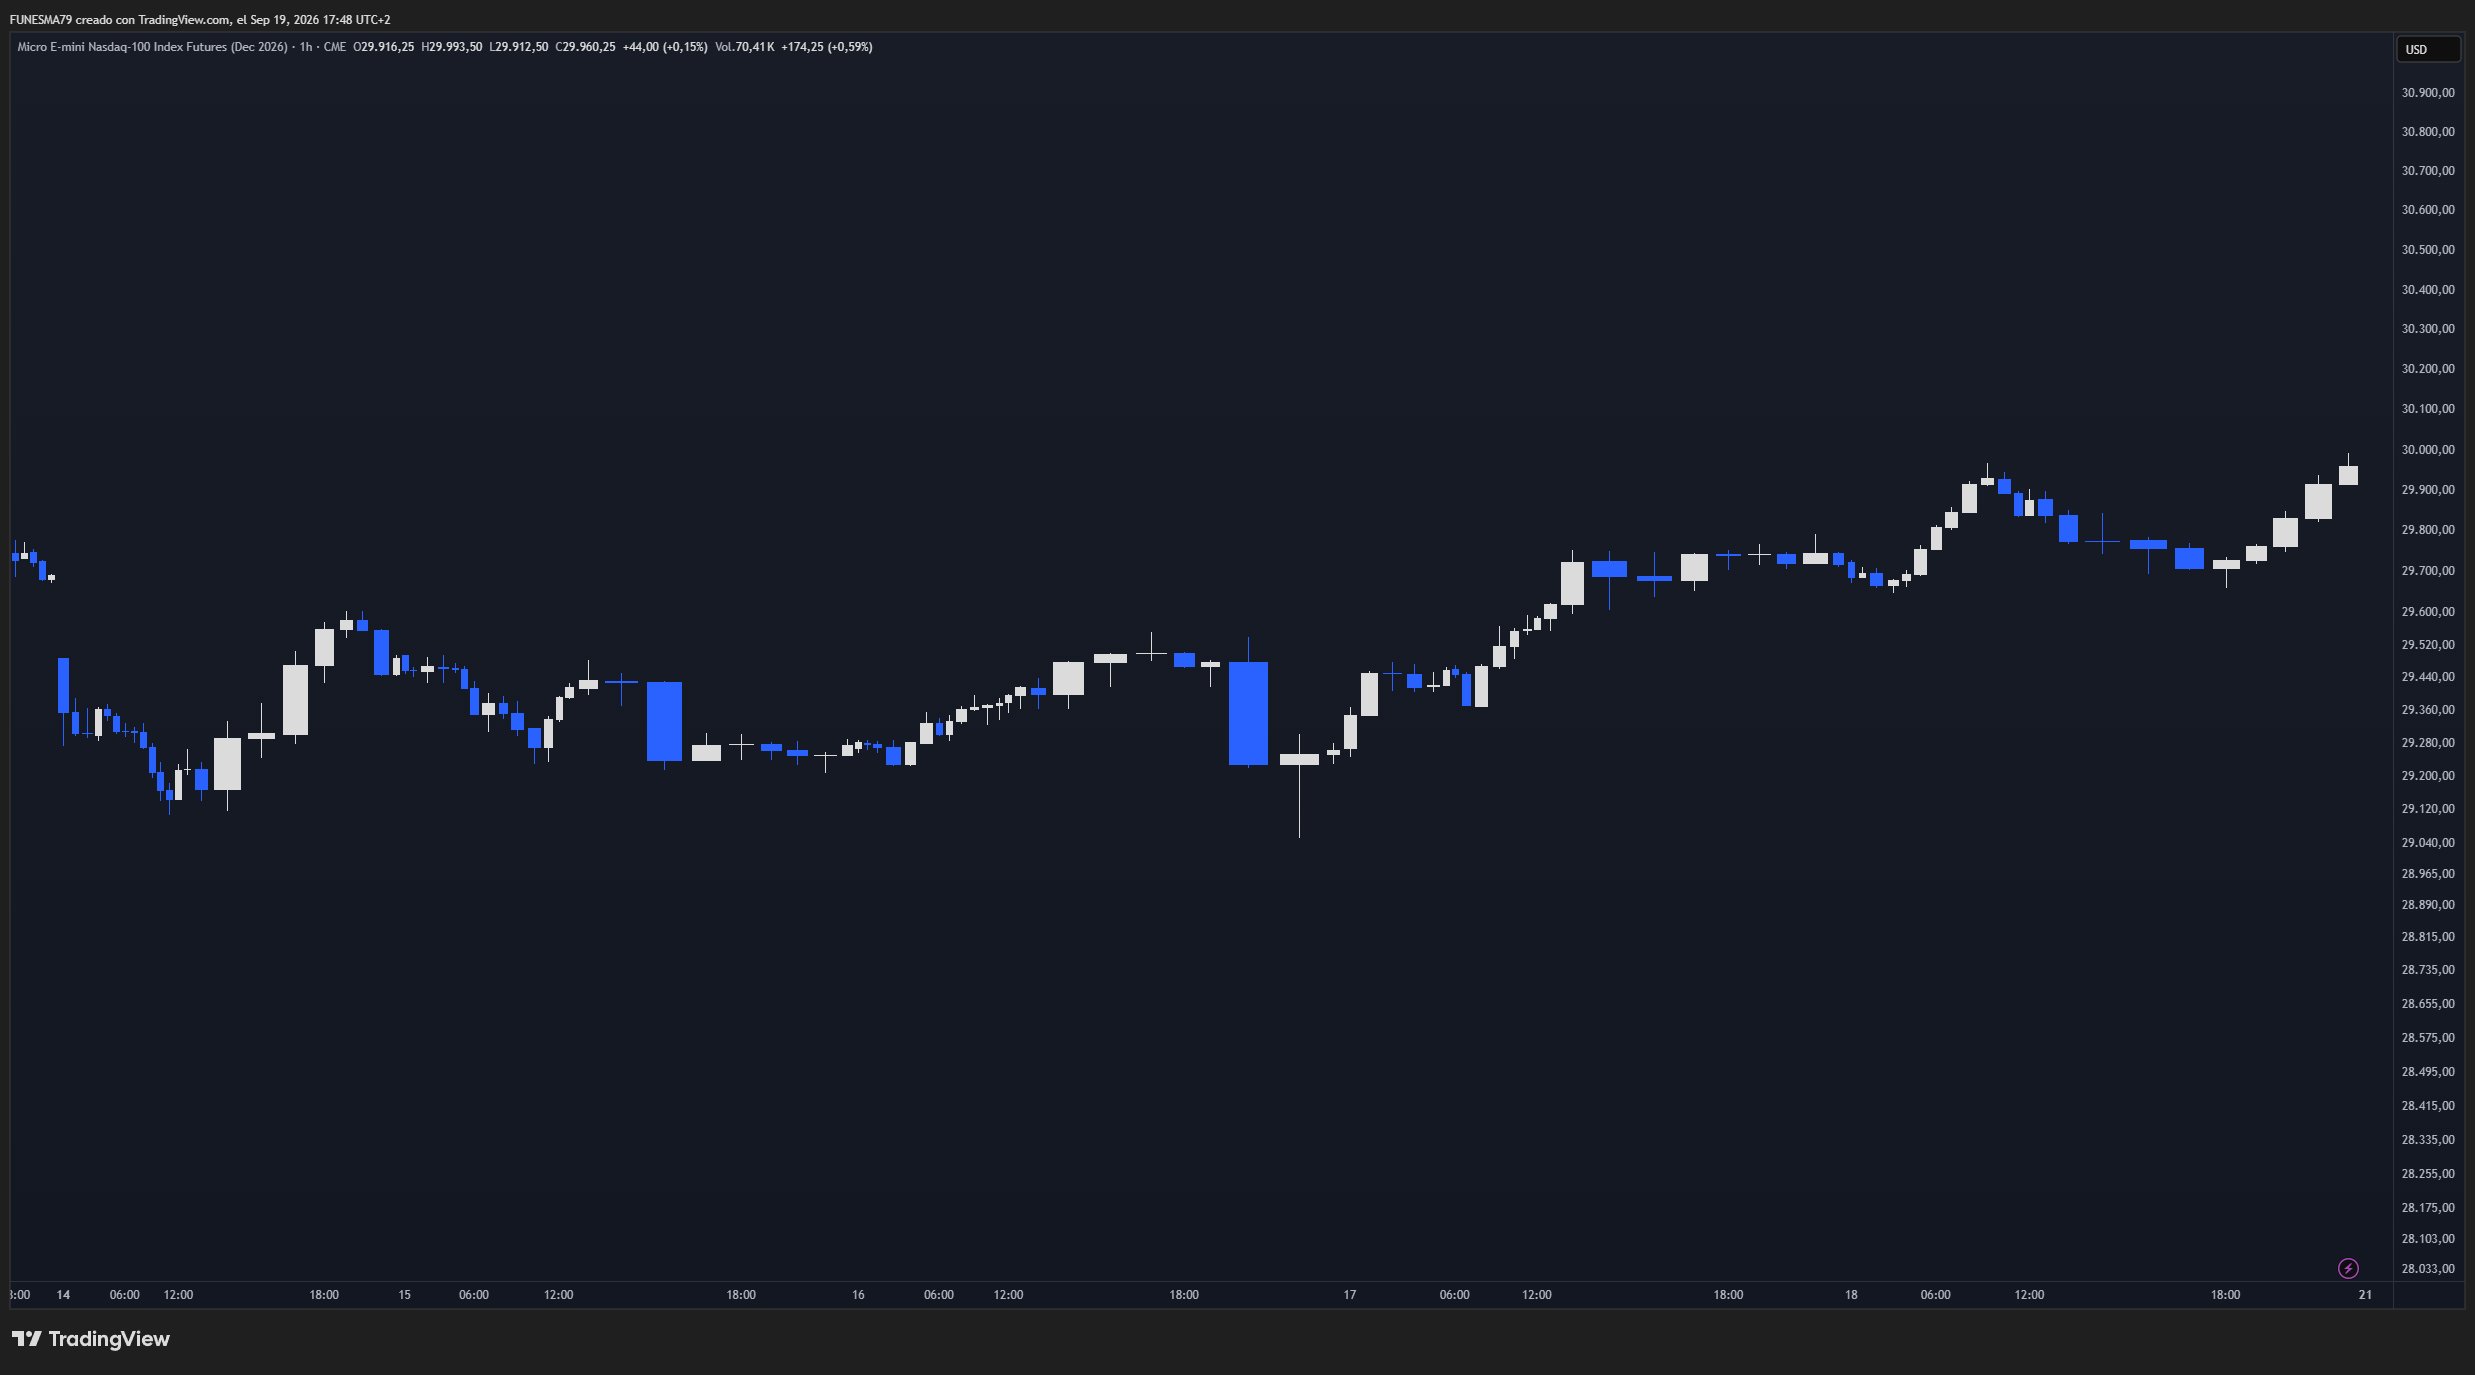
Captura propia · TradingView · Micro E-mini Nasdaq-100 Futures (Dic 2026) · 1H · Datos: CME. Sin anotaciones. Ilustra la forma de la semana; no es fuente de las cifras del texto.
[APOYO VISUAL] Lo que el gráfico permite afirmar es la forma: caída, giro en el entorno del FOMC y subida sostenida hasta el viernes. Nada más.
[HECHO] El Dow y las pequeñas compañías llevan cinco semanas consecutivas de caídas. El contraste no es "acciones arriba o abajo": es tecnología contra el resto del mercado.
02La inflación que subió los tipos no es la inflación de la que habla la IA
Aquí está, para mí, el dato más incómodo de la semana. Y es anterior a ella.
[HECHO] El IPC de agosto, publicado el 11 de septiembre, subió un 0,4 % mensual y un 3,4 % interanual. Pero el IPC subyacente —sin alimentos ni energía— quedó en +0,3 % mensual y +2,4 % interanual. La energía subió un 16,3 % interanual y la gasolina un 27,4 %. La propia nota del BLS señala que la gasolina explicó más de un tercio de la subida mensual del índice general.
[HECHO] El crudo acompañó: el WTI cerró el viernes cerca de los 100,30 $ por barril tras varias sesiones de caídas, con el Brent por encima, y el diésel en Estados Unidos marcando máximos históricos.
[INTERPRETACIÓN DE MERCADO] Esto abre un debate real: un banco central endureciendo condiciones financieras contra una inflación cuyo componente subyacente está a cuatro décimas del objetivo, y cuyo exceso viene sobre todo de un shock energético que la política monetaria no produce ni cura.
[INFERENCIA] Mi lectura —y es mía, no de los datos— es que la subida tiene tanto de gestión de expectativas como de gestión de precios. Warsh heredó una institución cuestionada y ha pagado por adelantado el precio de la credibilidad. Si estoy en lo cierto, el mercado debería reaccionar mejor a esta Fed en los próximos trimestres de lo que reaccionaría a una que dudase. Puedo estar equivocado, y no tengo forma de comprobarlo con los datos de esta semana.
03Por qué la tecnología aguantó
El jueves 17
[HECHO] El jueves el Nasdaq Composite subió un 1,69 %, el S&P 500 algo más de un punto, y el rendimiento del 10 años cedió hasta cerca del 4,94 %. El crudo prolongó su mayor racha bajista en seis semanas después de que Arabia Saudí avanzase en la reparación de su oleoducto Este-Oeste.
[INTERPRETACIÓN DE MERCADO] La explicación que circuló fue la de siempre cuando algo sube después de una mala noticia: la certeza vale más que la dirección. El mercado prefería una Fed que sube y lo explica a una Fed que espera y no se compromete.
El capex de IA todavía no cotiza como un activo sensible a tipos
[HECHO] Warsh mencionó de forma explícita en la rueda de prensa que el crecimiento de la productividad es fuerte, que la inversión en capital es robusta, y que las grandes tecnológicas captando financiación están afectando a los rendimientos a largo plazo. Un presidente de la Fed señalando el capex de centros de datos como factor del mercado de bonos no es un detalle menor.
[HECHO] Las cifras de inversión previstas para 2026 en los cuatro grandes operadores de nube, según el recuento publicado esta semana por Yahoo Finance: Amazon en torno a 220.000 M$, Alphabet entre 195.000 y 205.000 M$, Microsoft unos 175.000 M$ y Meta entre 130.000 y 145.000 M$. En conjunto, entre 720.000 y 745.000 millones de dólares.
[INFERENCIA] Esa cifra se construyó en un entorno de dinero barato. Si el ciclo de tipos no ha terminado, la pregunta relevante para los próximos trimestres no es si hay demanda de computación —la hay— sino a qué coste se financia la oferta. Esta semana el mercado no ha puesto precio a eso. No significa que no vaya a hacerlo.
El hilo IA tuvo dos direcciones en la misma semana
[HECHO] El lunes 14, tras un ensayo de Dario Amodei (Anthropic) pidiendo ralentizar el ritmo de mejora de capacidades de los modelos, y el respaldo de Sam Altman (OpenAI) matizando que pausar el ritmo "no significa parar", las compañías de memoria se llevaron el golpe: Micron −6 %, SanDisk −6 %, SK Hynix −7 %. La ciberseguridad hizo lo contrario y cerró la semana con fuertes subidas.
[HECHO] El jueves 17 el viento cambió: Micron subió más de un 5 % después de que el consejero delegado de Intel anticipase que la escasez de memoria empeorará en 2027, y Generac se disparó un 18 % tras anunciar un acuerdo de 8.000 M$ con Amazon para suministrar generadores de respaldo a centros de datos.
[HECHO] El viernes 18, Apple puso a la venta el iPhone 18 Pro con una subida de 100 $ sobre la generación anterior —1.199 $ en el modelo base— atribuida a la escasez global de memoria provocada por la demanda de IA.
[INTERPRETACIÓN DE MERCADO] Ese último dato es el que me parece más limpio de toda la semana: el cuello de botella de la IA ha dejado de ser un asunto de márgenes empresariales y ha llegado al precio de un producto de consumo.
04Lo que esta semana no demuestra
Conviene decirlo antes de que alguien lo convierta en tesis.
Cinco sesiones no son un régimen. Que el Nasdaq Composite subiera un 0,72 % en la semana de una subida de tipos no demuestra que la tecnología sea inmune a los tipos. Lo que sugiere —es una lectura, no una prueba— es que, en esas cinco sesiones concretas, otros factores —el alivio del crudo, la caída de rendimientos del jueves, el flujo hacia semiconductores— pesaron más.
Y el índice, visto con algo de distancia, tampoco está celebrando nada extraordinario: el cierre del viernes deja al Nasdaq Composite un +14,1 % en el año, pero también un −2,1 % por debajo de su máximo de cierre de 2026, marcado el 2 de junio. Sigue por debajo de máximos.
05Cómo se lee una semana así
Esto es lo que de verdad me interesa, y es lo que menos aparece en los resúmenes semanales.
El lunes, cualquiera con un esquema razonable en la cabeza tenía una hipótesis: la Fed va a subir, el Nasdaq lo va a pasar mal. Era una hipótesis defendible, construida sobre una relación histórica real. Y falló.
La diferencia entre un operador con proceso y uno sin él no está en tener la hipótesis correcta. Está en qué hace cuando la hipótesis se rompe:
- Sin proceso: insiste. Aumenta tamaño porque "el mercado está equivocado". Convierte una idea en una identidad.
- Con proceso: tenía definido de antemano qué precio invalidaba la idea. Cuando el jueves el índice recupera todo lo perdido en tres sesiones, eso es la invalidación. Sale, lo anota, y se queda con la información.
La semana del 14 al 18 de septiembre no ha dejado una señal. Ha dejado un dato: esta semana, una subida de tipos por sí sola no bastó para tumbar al Nasdaq. Es información útil para la próxima vez. No es una entrada.
06Qué vigilar a partir de aquí
Tres cosas concretas, sin pronósticos:
- Si el 10 años se asienta por encima del 5 %. Esta semana lo tocó. Consolidar ahí sería un entorno distinto al que ha vivido el capex de IA hasta ahora.
- La siguiente reunión del FOMC. El dot plot implica una subida más en 2026. Según una lectura secundaria del precio de mercado del viernes (Investrade, sin contraste con una fuente oficial), la probabilidad era mayor para diciembre que para octubre. Ese calendario se irá ajustando con cada dato.
- La memoria. Es el punto donde la demanda de IA, los márgenes de los fabricantes y el precio final al consumidor se tocan. Esta semana se movió en las dos direcciones en cinco días. Merece seguimiento.
Nota metodológica
Todas las cifras de esta pieza proceden de fuentes fechadas y verificables: los comunicados y proyecciones de la Reserva Federal, la nota de prensa del IPC de la Oficina de Estadísticas Laborales, la curva de tipos del Tesoro estadounidense y datos de cierre de los índices al contado.
Todas las cifras de esta pieza se refieren al Nasdaq Composite, el índice al contado. El gráfico que la ilustra es otra cosa: el futuro Micro E-mini Nasdaq-100 del contrato de diciembre de 2026. Son tres instrumentos distintos —Nasdaq Composite, Nasdaq-100 y su futuro— con composiciones, escalas y horarios de negociación diferentes, y aquí no se mezclan: ninguna cifra del texto procede del gráfico, y ningún nivel del gráfico se presenta como nivel del índice. El gráfico está etiquetado como [APOYO VISUAL] precisamente por eso.
El futuro cotiza casi 24 horas y el índice al contado solo en sesión americana: las dos series no cubren las mismas horas ni son comparables porcentaje a porcentaje.
Las etiquetas [HECHO], [INTERPRETACIÓN DE MERCADO], [INFERENCIA] y [APOYO VISUAL] no son decorativas. Marcan dónde acaba el dato, dónde empieza mi opinión y qué elementos ilustran sin demostrar.
Este contenido es análisis y divulgación. No es asesoramiento financiero ni recomendación de compra o venta. Operar con derivados conlleva riesgo de pérdida.
FUNESMA79
- Reserva Federal — comunicado del FOMC, 16 sep 2026.
- Reserva Federal — nota de implementación de la política monetaria, 16 sep 2026.
- Reserva Federal — resumen de proyecciones económicas (tabla), 16 sep 2026.
- Reserva Federal — transcripción preliminar de la rueda de prensa del presidente Warsh, 16 sep 2026.
- BLS — resumen del índice de precios al consumo de agosto de 2026, 11 sep 2026.
- Tesoro de EE. UU. — curva diaria de tipos de 2026 (serie consultada vía el proveedor de datos FMP), 18 sep 2026.
- Yahoo Finance — directo de mercados del jueves 17, 17 sep 2026.
- FRED — Nasdaq Composite, cierres diarios (serie consultada vía el proveedor de datos FMP), 18 sep 2026.
- Yahoo Finance — histórico del S&P 500 (cierres vía el proveedor de datos FMP y cálculo propio), 18 sep 2026.
- Investrade — resumen de mercado del viernes 18, 18 sep 2026.
- 24/7 Wall St. — caída de las compañías de memoria, 14 sep 2026.
- Yahoo Finance — directo de mercados del viernes 18, 18 sep 2026.
- MacRumors — precios del iPhone 18 Pro, 9 sep 2026; citado también por Yahoo Finance el 18 sep 2026.
- Yahoo Finance — financiación y capex de IA de los grandes operadores de nube, 17 sep 2026.
Contenido informativo y educativo. No es asesoramiento financiero ni recomendación de inversión. Operar futuros implica riesgo elevado de pérdida. Las cifras se refieren a las fechas indicadas y pueden cambiar. Criterios editoriales y legales: transparencia.