La IA se sienta en la mesa de Trump y Xi: la semana que puede redefinir el riesgo para el Nasdaq
Xi Jinping llega a Washington con chips y aranceles sobre la mesa, la Fed empieza a hablar de la inteligencia artificial como una variable macro y el Tesoro necesita colocar 183.000 millones en bonos. Todo con el Nasdaq Composite rondando su máximo de cierre del año.
La semana pasada terminó con una paradoja: la Reserva Federal subió los tipos por primera vez desde 2023 y el Nasdaq Composite cerró la semana en verde. Esta empieza con otra. El Composite arranca el lunes cerca de su máximo de cierre de 2026, el WTI pierde los 100 dólares… y un miembro de la Fed dice en Londres que la inversión en inteligencia artificial podría estar "saliéndose de su carril".
Es una semana con pocos datos macro de primer nivel: el PCE, el PIB y los resultados de Micron llegan el miércoles 30. Pero eso no la hace tranquila. Esta vez el riesgo no viene del calendario económico, sino de una cumbre, una decena de discursos y tres subastas de bonos.
Y hay un hilo que las une a casi todas. La inteligencia artificial, que durante tres años ha sido el motor del Nasdaq, se ha sentado esta semana en tres mesas a la vez: la de la diplomacia, la de la política monetaria y la de la red eléctrica.
Dónde empieza el Nasdaq: Composite, Nasdaq-100 y futuros
El Nasdaq Composite (COMP) cerró el viernes en 26.522,55 puntos, tras una semana de subida del 0,72 %. El lunes abrió con fuerza. A mediodía en Nueva York cotizaba en torno a los 27.000 puntos, a menos de un 0,5 % de su máximo de cierre del año, los 27.093,90 del 2 de junio.
El Nasdaq-100 (NDX), el índice de las cien mayores empresas no financieras cotizadas en el Nasdaq y el que siguen los futuros NQ y MNQ, cerró el viernes en 29.644,17 puntos, según Nasdaq. Son dos índices distintos, con cifras distintas: no se comparan entre sí.
Y los futuros son un tercer instrumento. El MNQ de diciembre cotizaba en torno a los 30.700 puntos a las 13:44 ET del lunes, en una captura propia de TradingView. Su nivel tampoco se compara con el del Composite ni coincide con el del Nasdaq-100: el futuro cotiza con una diferencia respecto al índice por el tiempo que falta hasta su vencimiento.
El arranque coincidió con una caída del crudo de más del 2 % y con fuertes subidas en Intel y AMD en la apertura, según TheStreet. Coincidir no es causar, y un lunes no es una tendencia.
Lo que sí es un dato es el punto de partida de los bonos. El 10 años cerró el viernes en el 5,01 % y el 2 años en el 4,76 %. La curva tiene además una rareza: el bono a 20 años (5,38 %) paga más que el de 30 (5,34 %).
Con esos niveles, estar cerca de máximos no es una señal de calma: son índices sensibles a tipos cotizando con el 10 años por encima del 5 %. Poco margen para sorpresas.
Xi en Washington: chips, IA y una tregua con fecha de caducidad
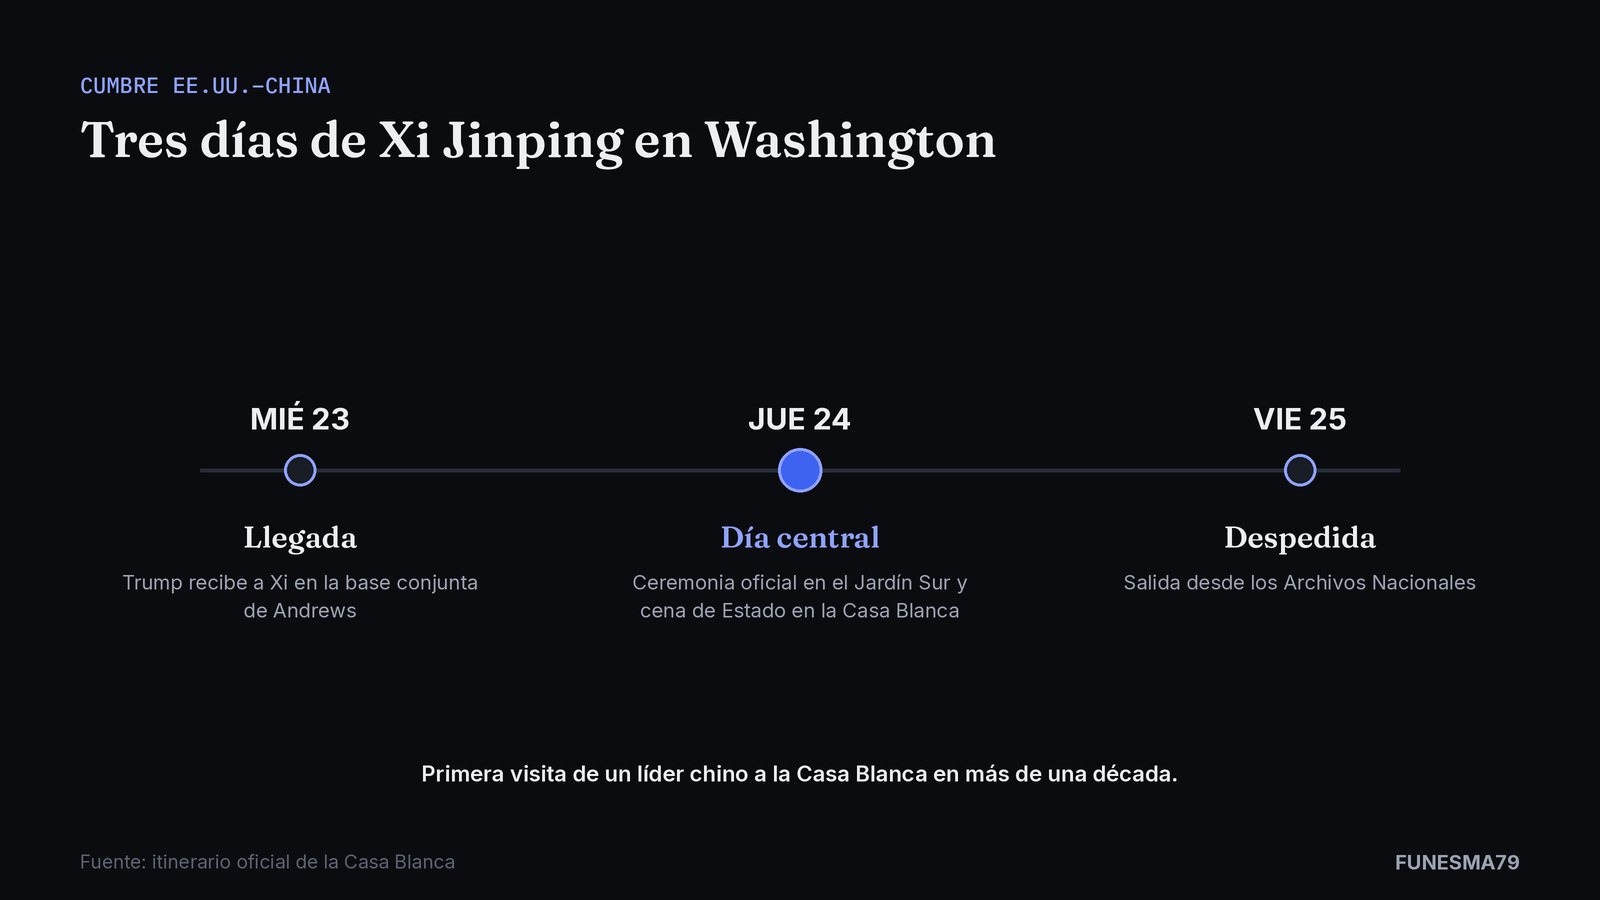
Xi Jinping aterriza el miércoles 23 en la base conjunta de Andrews, donde le recibirá el propio Trump. El jueves 24 es el día central: ceremonia oficial en el Jardín Sur y cena de Estado en la Casa Blanca. El viernes 25 por la mañana se despide. Según el itinerario publicado por la Casa Blanca, es la primera visita de un líder chino en más de una década.
Hay tres asuntos que tocan directamente al Nasdaq.
La tregua arancelaria. Según Reuters, la tregua expira el 10 de noviembre. Según Euronews, China quiere extenderla hasta el final del mandato de Trump; Washington prefiere unos pocos meses para conservar margen de presión. De esa diferencia dependen los márgenes de buena parte de las empresas del índice con cadena de suministro en Asia.
Los chips. Los controles de exportación están sobre la mesa, y hay un detalle poco comentado. Un reportaje de Asia Times documentó cómo Aivres, una filial californiana del grupo chino Inspur, exportó más de 3.000 millones de dólares en servidores con chips Blackwell de Nvidia al sudeste asiático. Según el mismo medio, esos servidores acabaron dando servicio a clientes como ByteDance y Alibaba, y el acceso remoto a GPUs desde terceros países está en la agenda. No hemos encontrado confirmación independiente de Nvidia ni de Aivres. Los controles vigilan dónde está el chip. No quién lo usa.
Las tierras raras. Según Reuters, un alto funcionario estadounidense admitió antes de la reunión del domingo que China "no ha estado a la altura" en la restauración de los flujos de minerales críticos. Los imanes de tierras raras estaban en esa agenda.
Y luego está la novedad. El domingo, en una reunión en Nueva York con el viceprimer ministro He Lifeng, el secretario del Tesoro Scott Bessent propuso un mecanismo de notificación de incidentes de inteligencia artificial que afecten a la seguridad nacional. Lo contó AP, y la agencia china Xinhua confirmó que se habló de IA, sin dar detalles. Bessent lo explicó así: "Pasar de la opacidad a más transparencia entre la primera y la segunda potencia de IA del mundo es muy importante."
Una semana después de que la industria pidiera frenar, los dos gobiernos empiezan a tratar la IA como otros riesgos estratégicos: con un canal de alerta.
¿Qué puede significar para el Nasdaq? No se sabe. Las cumbres suelen producir más titulares que cambios de política. Lo que sí se sabe es dónde está la sensibilidad: semiconductores, hardware fabricado en Asia y empresas expuestas al mercado chino. Si hay sorpresa, llegará como titular, y más rápido que cualquier análisis.
La Fed empieza a mirar la IA desde otro ángulo
Aquí está la historia que menos se está contando esta semana.
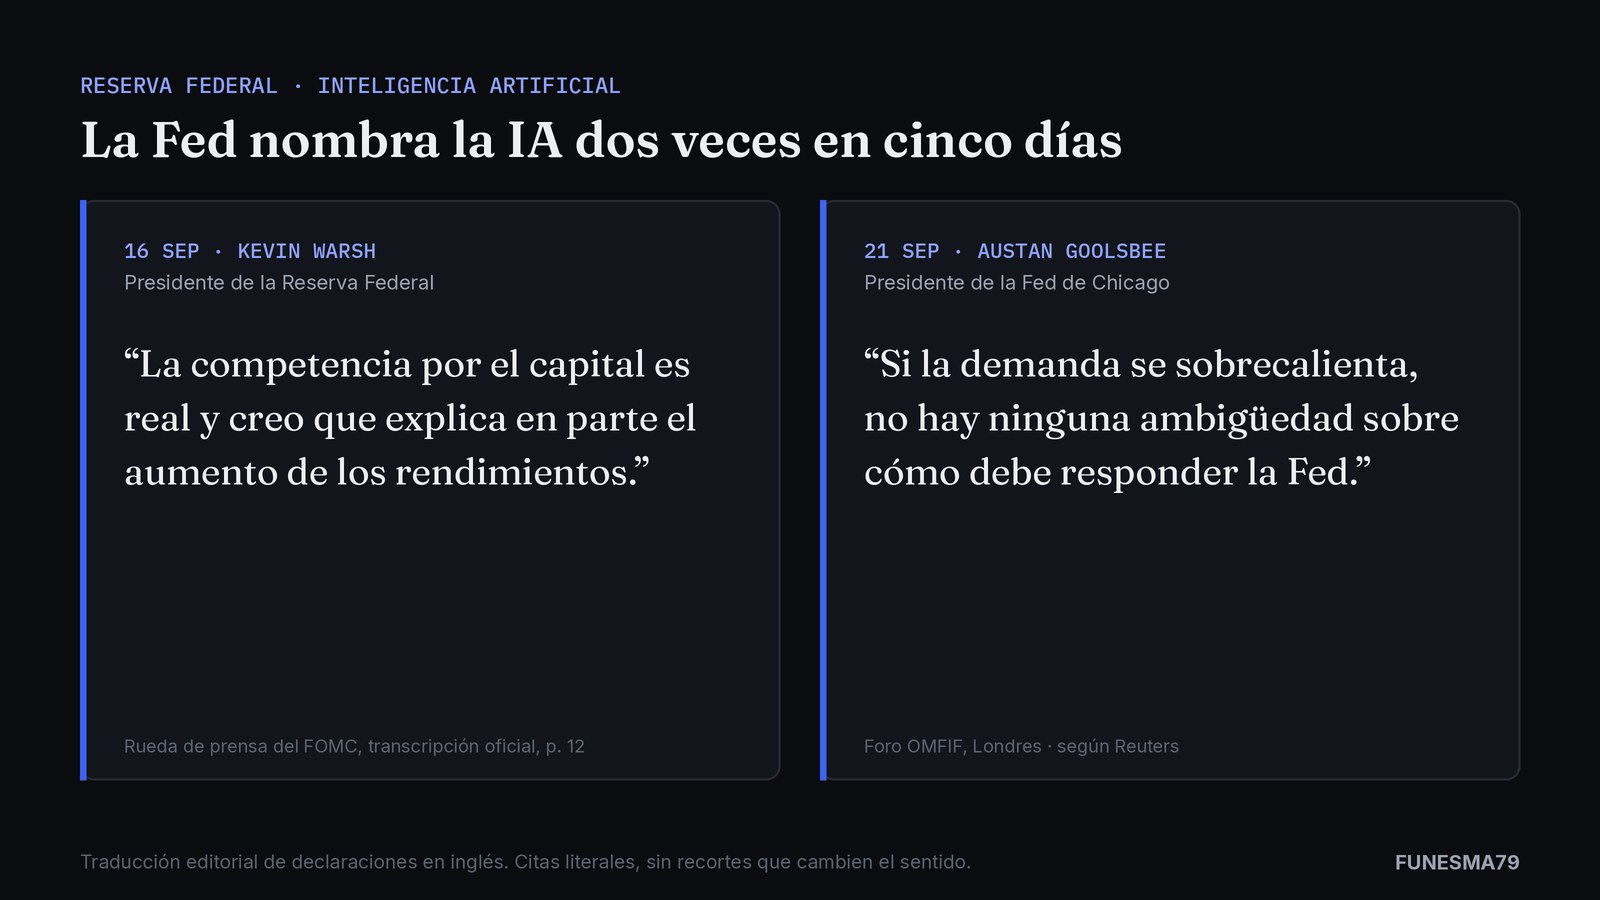
El miércoles pasado, en su rueda de prensa, el presidente de la Fed, Kevin Warsh, explicó así la subida de los rendimientos: "El repunte de la inversión en capital (…) es real, y los llamados hiperescaladores están en el mercado captando financiación, así que la competencia por el capital es real y creo que explica en parte el aumento de los rendimientos."
Cinco días después, el lunes, Austan Goolsbee fue un paso más allá. El presidente de la Fed de Chicago dijo en Londres, según Reuters, que la inversión en IA podría estar "saliéndose de su carril" y elevando la producción por encima de lo que la economía puede absorber. Y añadió: "Si la demanda se sobrecalienta, no hay ninguna ambigüedad sobre cómo debe responder la Fed."
Conviene leerlo con cuidado. Goolsbee no ha dicho que la IA esté causando inflación. Ha dicho que podría estar empujando la demanda más de la cuenta, y que si ocurre, la Fed sabe qué hacer. Es una preocupación, no un diagnóstico.
Pero el cambio de marco es real. Durante tres años, la inversión en IA ha sido la razón por la que el Nasdaq subía. En cinco días, dos miembros de la Fed la han nombrado como algo distinto: primero como factor detrás de los tipos largos, después como posible fuente de presión sobre la demanda. Es el mismo motor visto desde el otro lado.
Si esa lectura se consolida, la implicación es incómoda: una economía que crece por la inversión en IA puede justificar tipos más altos durante más tiempo. Justo lo que peor le sienta a las valoraciones de crecimiento que dominan el Nasdaq.
Esta semana hay al menos diez intervenciones de la Fed. La más interesante es la de John Williams, presidente de la Fed de Nueva York, que habla martes, jueves y viernes. Antes de septiembre defendía esperar y ver; luego votó la subida, que fue unánime. Cómo explique ese giro es probablemente la mejor pista sobre octubre.
183.000 millones en subastas: el verdadero test de los bonos
Si la frase de Warsh sobre la "competencia por el capital" es correcta, esta semana se pone a prueba.
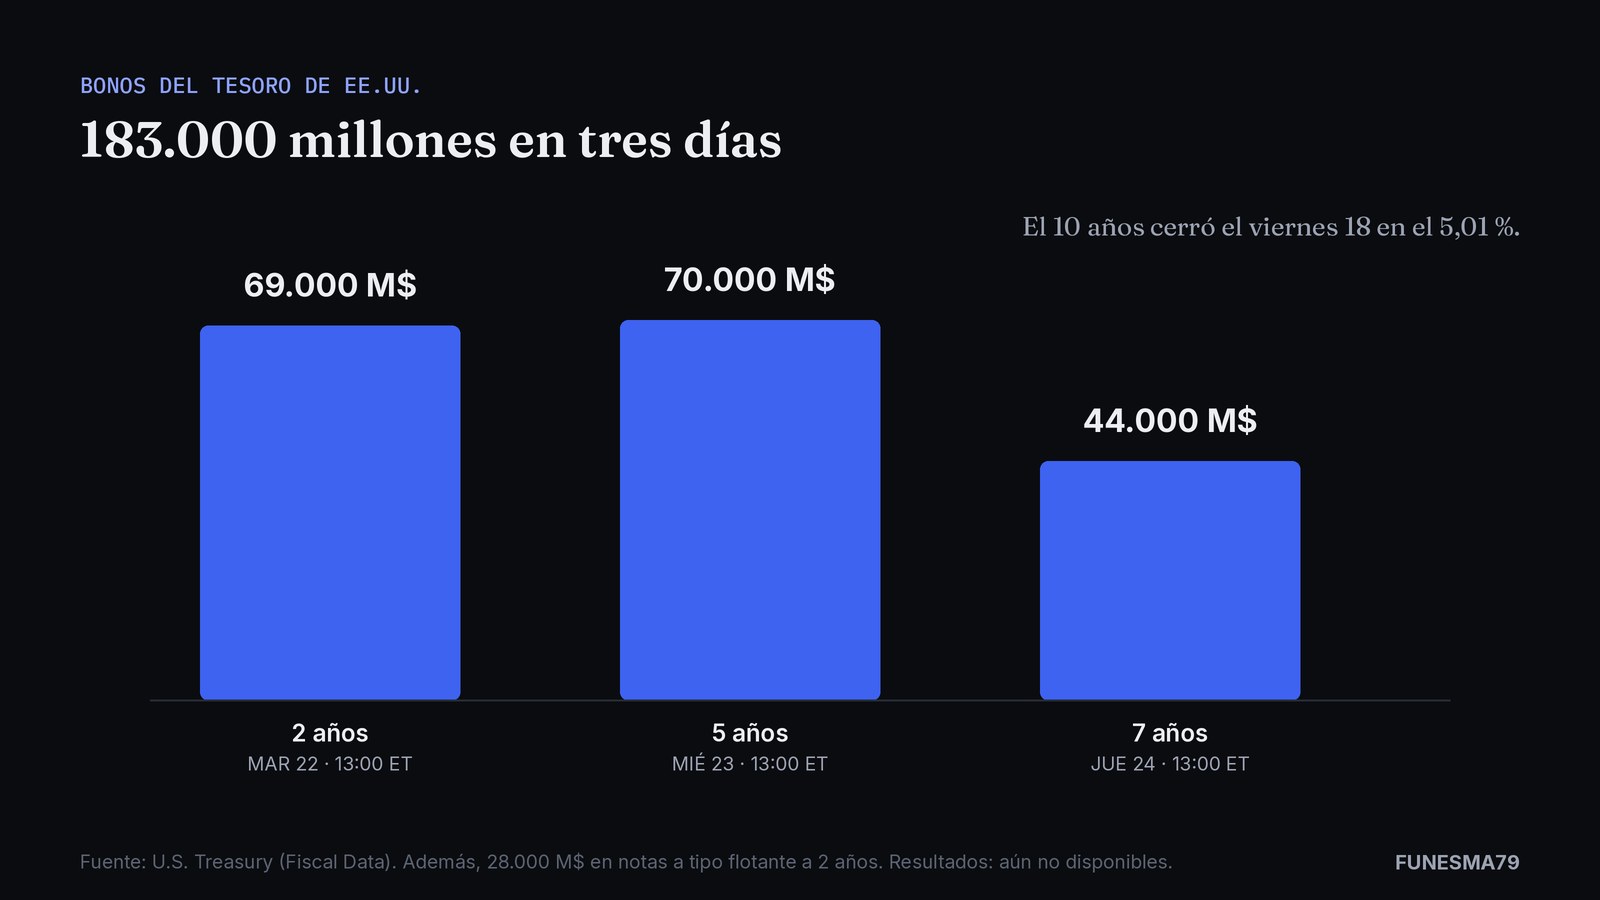
El Tesoro subasta 69.000 millones en bonos a 2 años el martes, 70.000 millones a 5 años el miércoles y 44.000 millones a 7 años el jueves. En total, 183.000 millones de dólares en tres días, más otros 28.000 millones en notas a tipo flotante. Y todo ello con el 10 años recién instalado por encima del 5 %.
Los tamaños no son excepcionales. El contexto sí: el mismo dinero que compra deuda del Tesoro financia centros de datos, y el presidente de la Fed acaba de decir que compiten.
Lo que hay que mirar en cada subasta es sencillo:
- La cola: si el rendimiento final supera al que cotizaba el mercado justo antes. Una cola amplia indica que hubo que pagar más para colocar el papel.
- El bid-to-cover: cuánta demanda hubo por cada dólar ofrecido.
- Los compradores indirectos, que suelen reflejar la demanda extranjera.
Ninguna de estas cifras existe todavía. Pero son el dato que más directamente conecta la semana con el Nasdaq. Las valoraciones de crecimiento descuentan beneficios lejanos, y el tipo de descuento es el rendimiento: si sube tras una subasta floja, la tecnología suele ser de las primeras en notarlo. No de forma automática, pero con frecuencia.
474 gigavatios esperando enchufe
Hay un número que explica mejor que ningún otro por qué la IA no puede crecer tan rápido como quiere, se pida o no se pida frenar: 474 gigavatios.
Es la cola de solicitudes de conexión a la red eléctrica de Texas. Según la carta que el gobernador Greg Abbott envió a los reguladores en agosto, recogida por Utility Dive, esa cifra equivale a más de cinco veces el récord histórico de demanda de ERCOT, el operador de la red texana. Y alrededor del 90 % de esas solicitudes vienen de centros de datos.
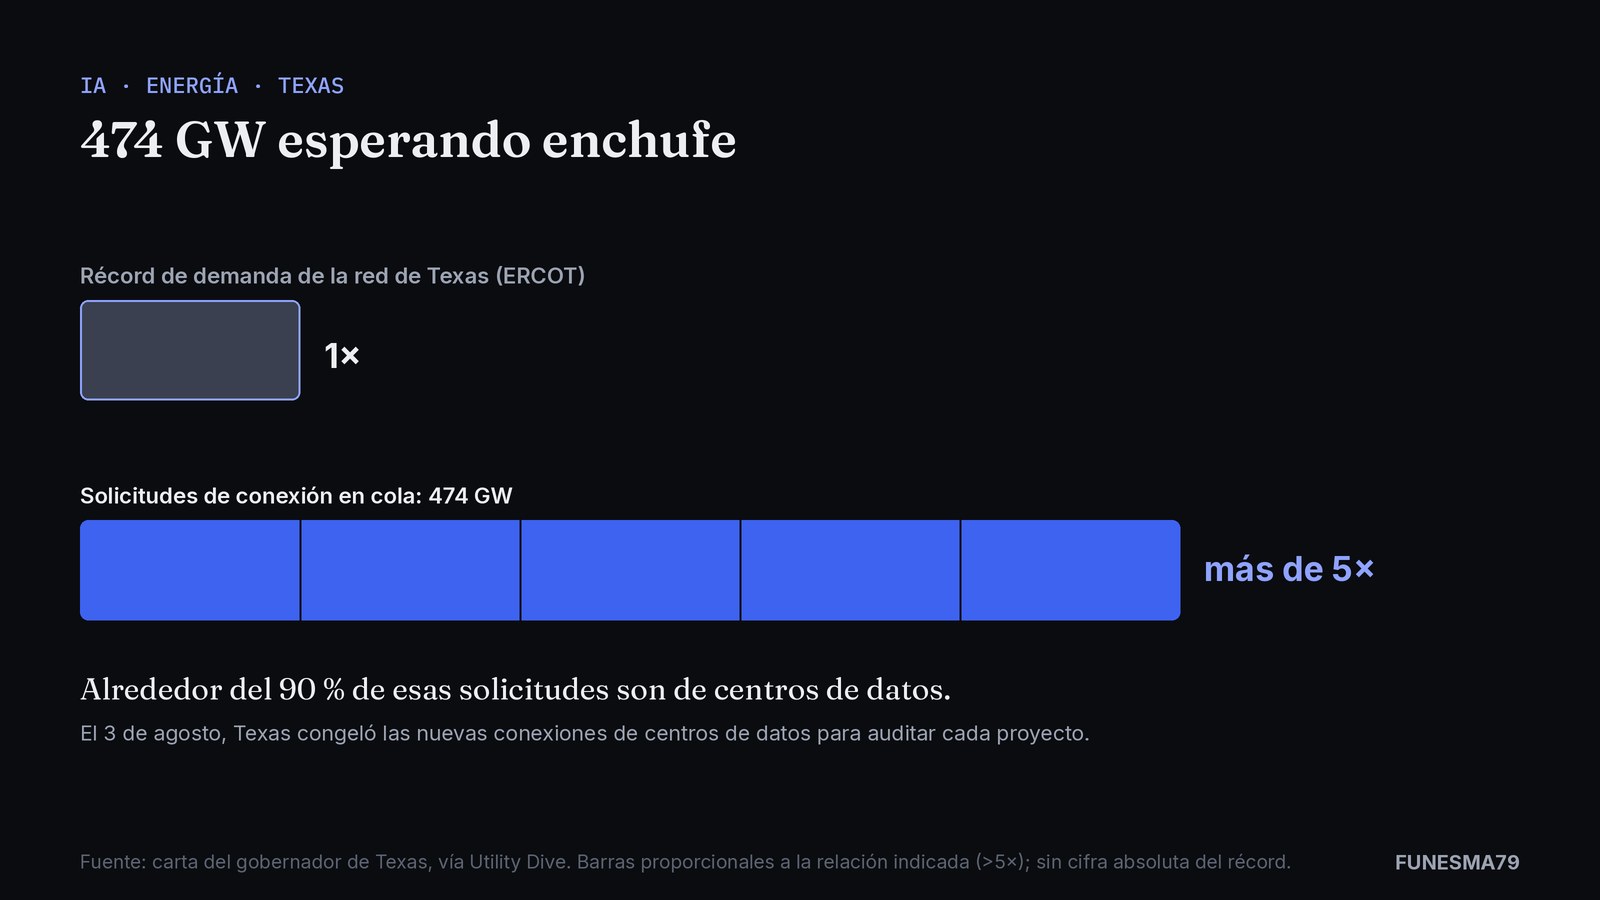
La reacción fue congelar. El 3 de agosto, Abbott ordenó auditar cada proyecto antes de conectarlo: si trae su propia energía, si usa agua local y quién paga la infraestructura.
No es un problema solo texano. La Administración de Información Energética de Estados Unidos (EIA) prevé que el consumo eléctrico del país marque récord este año, con 4.135 teravatios hora, y lo vuelva a batir en 2027, con 4.211. La propia agencia atribuye ese crecimiento principalmente a los centros de datos.
La semana pasada hablábamos de escasez de memoria y de un iPhone cien dólares más caro. Esta semana el cuello de botella aparece un paso más atrás: antes que el chip está el enchufe. Un procesador se fabrica en meses; una línea de alta tensión tarda años.
Para el Nasdaq, esto no es un factor de un día. Es un techo físico para el capex de IA y un coste que va a pesar más en los márgenes de los grandes de la nube.
Petróleo por debajo de 100: alivio, pero no desaparición del riesgo
El lunes por la mañana, según TheStreet, el WTI caía más de un 2 %, hasta la zona de los 97–98 dólares, y el Brent rondaba los 101. El mismo medio recoge que las exportaciones saudíes han vuelto a superar los 4 millones de barriles diarios, tras el mínimo de trece años de agosto, al recuperarse parcialmente el oleoducto dañado.
Es un alivio real: la gasolina subió un 27,4 % interanual en el último IPC. Pero conviene ponerlo en perspectiva. La EIA prevé un Brent medio de unos 90 dólares en la segunda mitad del año, con los flujos por Ormuz recuperándose de forma gradual y restricciones que persisten hasta final de año. El precio actual sigue por encima de esa previsión.
Y hay una ironía: el mercado se relaja por el petróleo justo cuando la Fed deja de hablar de petróleo. Goolsbee puso el foco en la demanda, no en el crudo. Si la preocupación pasa de un shock de oferta a un exceso de demanda, un petróleo más barato ayuda menos de lo que parece.
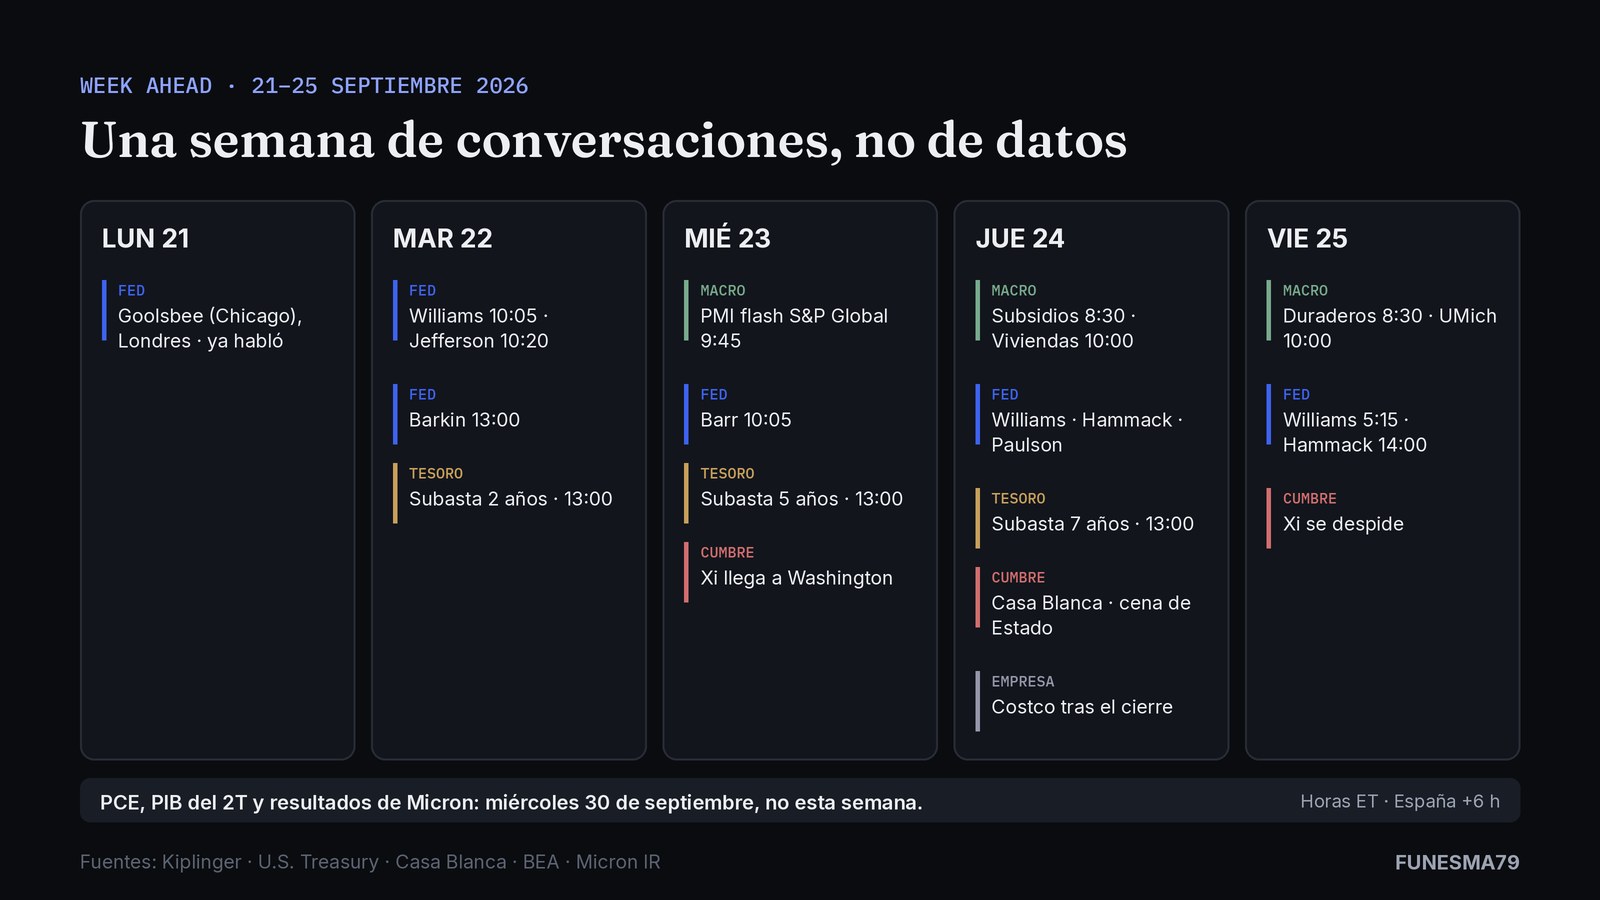
Calendario de la semana
Horas en ET (Nueva York). En España peninsular, sumar seis horas.
| Día | Hora ET | Evento | Por qué importa |
|---|---|---|---|
| Lun 21 | — | Goolsbee (Chicago), OMFIF Londres · ya habló | Primera advertencia explícita sobre IA y demanda |
| Mar 22 | 10:05 | Williams (Nueva York) | El voto prudente explica su giro |
| 10:20 | Jefferson (vicepresidente) | ||
| 13:00 | Barkin (Richmond) | ||
| 13:00 | Subasta 2 años · 69.000 M$ | Primer test de demanda | |
| Mié 23 | 9:45 | PMI flash S&P Global (sep) | Precios pagados en servicios |
| 10:05 | Barr (gobernador) | ||
| 13:00 | Subasta 5 años · 70.000 M$ | Tramo más sensible para crecimiento | |
| — | Paychex y Cintas, antes de apertura | Componentes del Nasdaq-100 | |
| — | Xi llega a Washington | Arranca la visita | |
| Jue 24 | 4:10 | Williams | |
| 8:30 | Peticiones de subsidio | ¿Sigue el mercado laboral en pleno empleo? | |
| 8:50 | Hammack (Cleveland) | ||
| 10:00 | Venta de viviendas nuevas (ago) | ||
| 10:10 | Paulson (Filadelfia) | ||
| 13:00 | Subasta 7 años · 44.000 M$ | Cierre de la tanda | |
| — | Casa Blanca: ceremonia y cena de Estado | Día central de la cumbre | |
| tras cierre | Costco | Termómetro del consumo, peso pesado del Nasdaq-100 | |
| Vie 25 | 5:15 | Williams | |
| 8:30 | Bienes duraderos (ago) | Proxy de inversión empresarial | |
| 10:00 | Sentimiento UMich revisado | Expectativa de inflación a 1 año | |
| 14:00 | Hammack | ||
| mañana | Xi se despide |
Y lo que NO es esta semana: el PCE de agosto, el PIB del segundo trimestre y los resultados de Micron llegan todos el miércoles 30 de septiembre.
Qué vigilar en NQ/MNQ
Esto no es una lista de niveles ni de entradas. Es lo que conviene tener en la cabeza antes de abrir el gráfico.
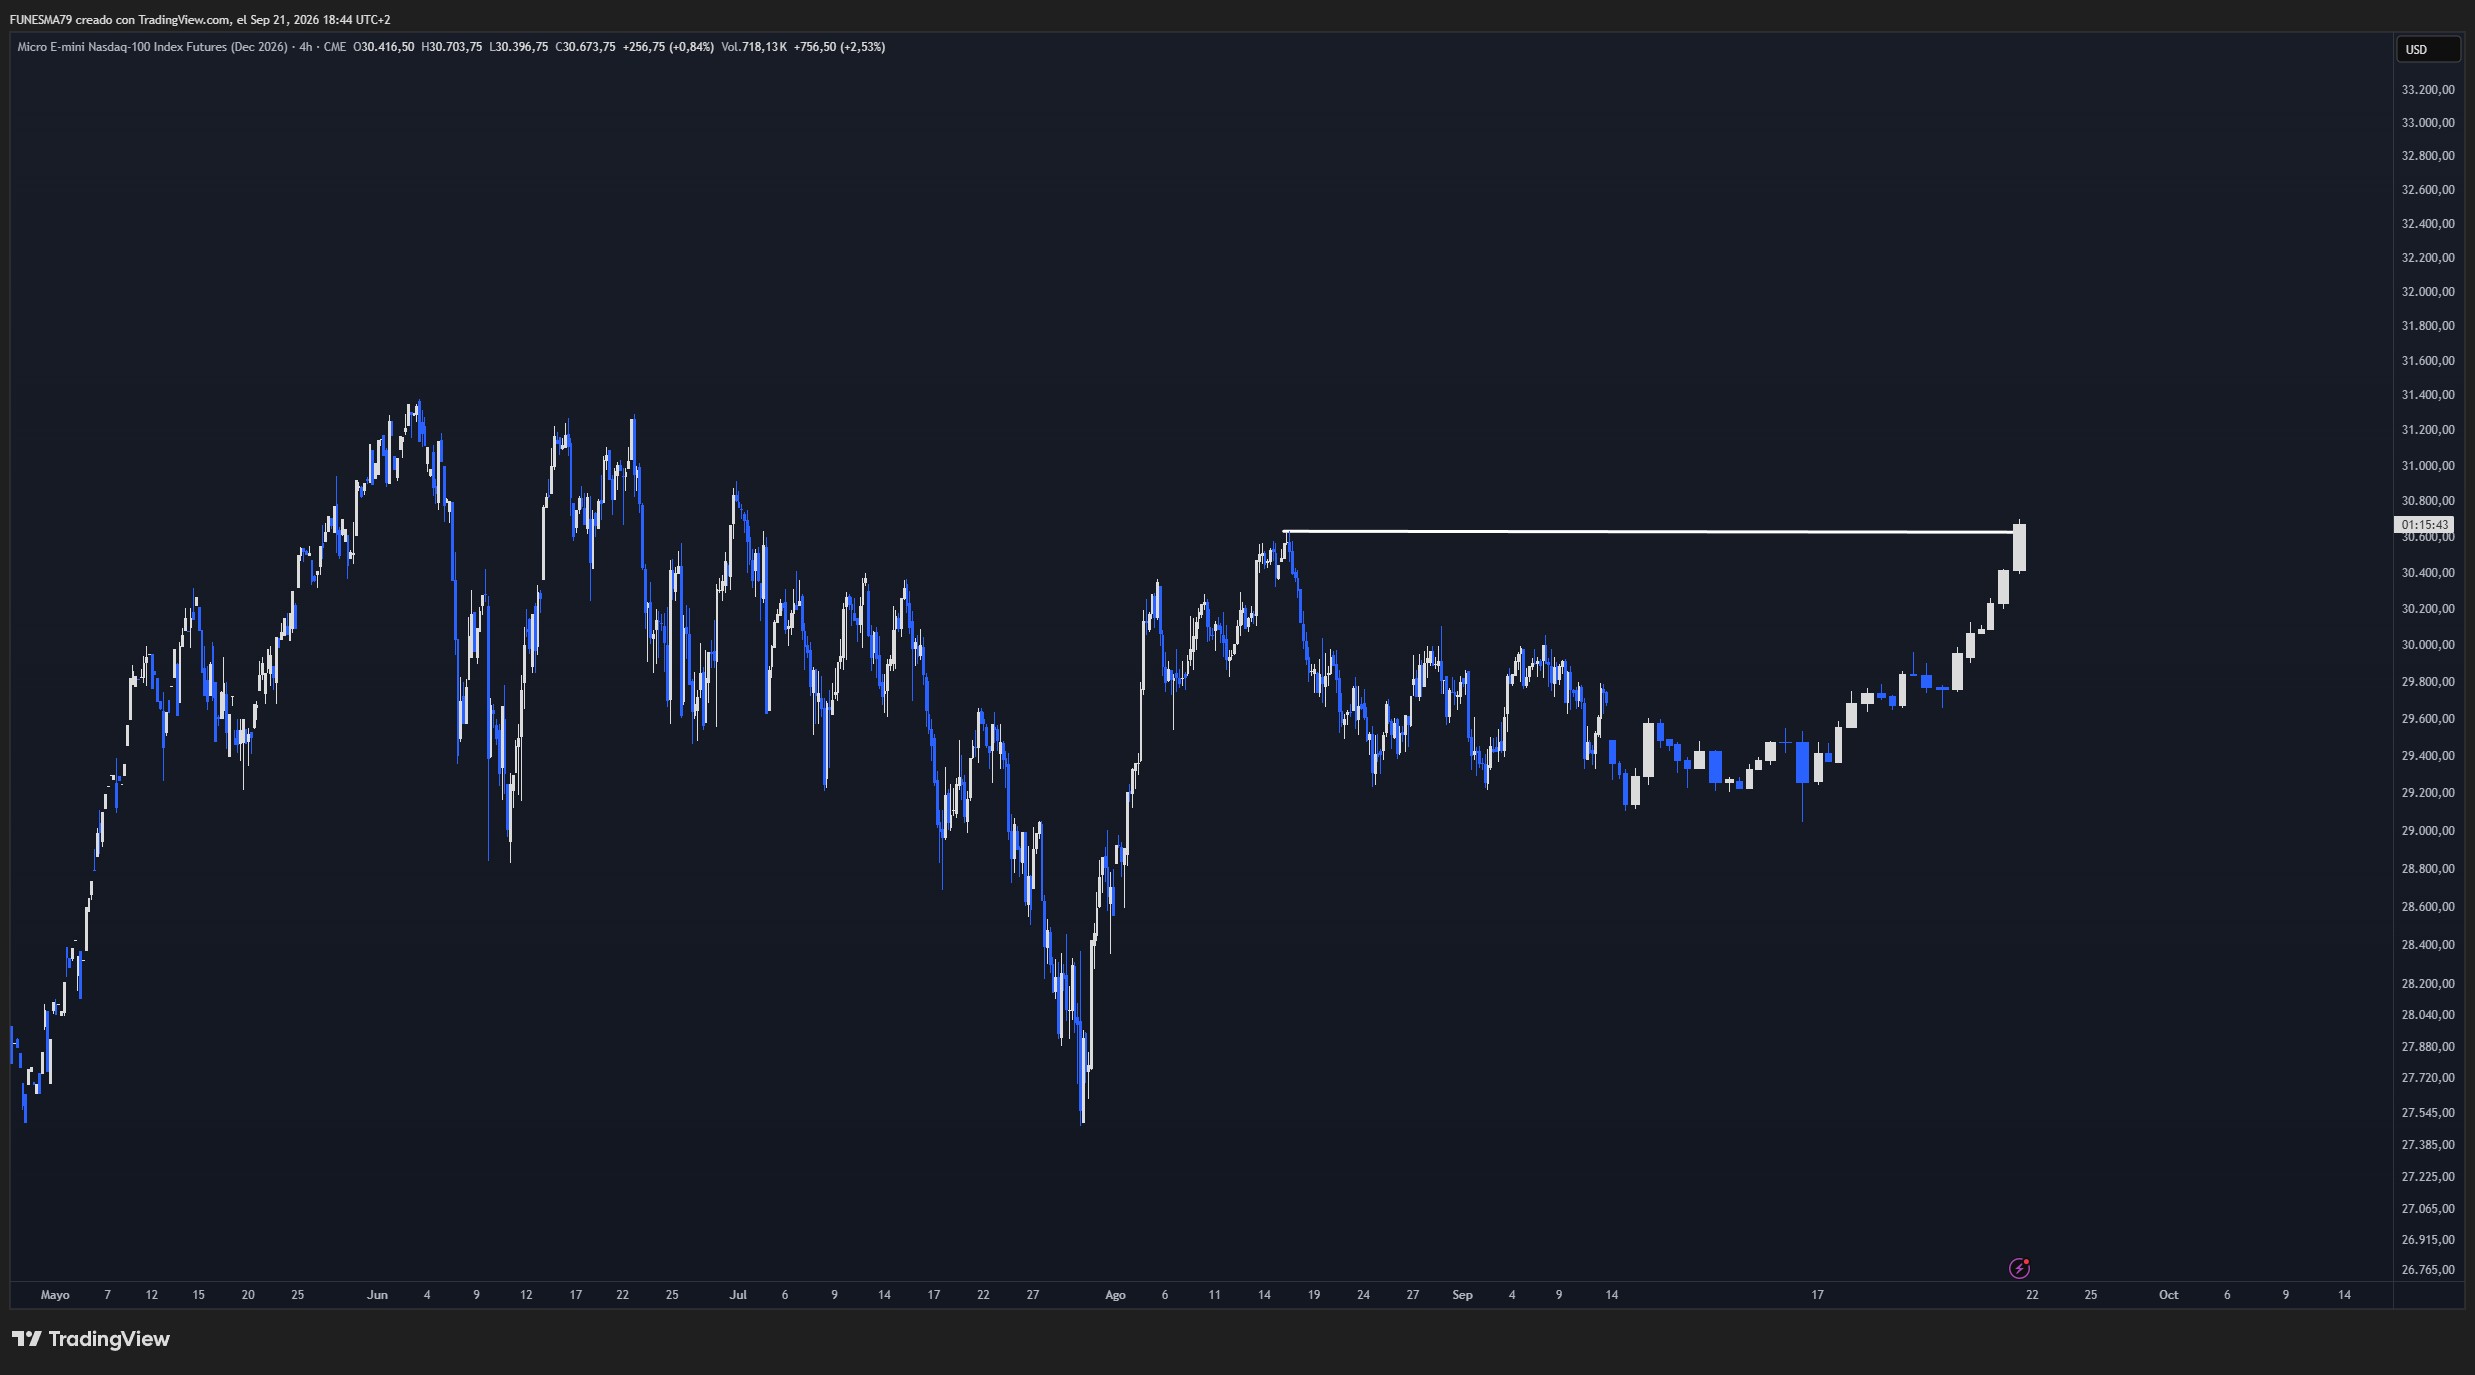
Captura propia · TradingView · Datos: CME. Anotación propia.
Una semana de titulares, no de datos. Los datos tienen hora fija. Los titulares de una cumbre no: un comunicado sobre chips o aranceles puede salir en cualquier momento del jueves o el viernes, incluida la noche europea. Si no hay plan para eso, el plan es no operar el titular.
Los bonos marcan el tono. Con el 10 años por encima del 5 %, las subastas de martes, miércoles y jueves a las 13:00 ET (19:00 en España) son momentos a tener marcados. Una reacción fuerte en rendimientos suele llegar a los futuros NQ y MNQ en minutos.
Diez discursos de la Fed. No todos importan igual. Si Williams o Jefferson repiten el marco de Goolsbee, la historia de la semana cambia.
Cerca de máximos, el riesgo es perseguir. Un Composite rondando su máximo de cierre del año invita a entrar por miedo a quedarse fuera. Y ese dato es del índice: el MNQ tiene su propio mapa de máximos, el del gráfico de arriba. Es exactamente el momento en que más cuesta esperar confirmación, y en el que más vale la pena hacerlo.
Tres escenarios, no predicciones
No sé cuál va a ocurrir. Pensarlos antes ayuda a no improvisar después.
Escenario A · Las subastas salen bien y la Fed suaviza el tono. Rendimientos que se relajan desde el 5 %, discursos que no insisten en la IA como riesgo, y una cumbre sin sobresaltos. Un entorno que suele favorecer a la tecnología de crecimiento, y en el que es más fácil confundir buen entorno con buena entrada.
Escenario B · Subastas débiles y rendimientos al alza. Colas amplias, un 10 años que se aleja del 5 %, y miembros de la Fed que repiten la advertencia de Goolsbee. Es el entorno de mayor presión potencial para las valoraciones de crecimiento, y el que pondría a prueba un Nasdaq Composite que llega a la semana cerca de su máximo de cierre.
Escenario C · Sorpresa geopolítica o comercial. Un anuncio inesperado sobre chips, controles de exportación, tierras raras o la tregua, en cualquiera de los dos sentidos. Lo relevante aquí no es la dirección, sino la volatilidad: movimientos rápidos, con el precio llegando antes que la explicación.
Los tres pueden combinarse. Y ninguno es una recomendación.
Lo que me llevo a la semana
Hay semanas de datos y semanas de conversaciones. Esta es de las segundas.
Lo que de verdad importa vigilar se reduce a tres cosas: qué hacen los rendimientos después de cada subasta, si la Fed convierte la frase de Goolsbee en un marco compartido, y qué sale de la Casa Blanca el jueves. Todo lo demás es ruido con buena pinta.
Y la parte que no depende del mercado es la de siempre: no adelantarse a un titular que no ha salido, no confundir estar cerca de un máximo con tener una razón para entrar, y tener decidido antes qué invalidaría la idea.
Si te interesa cómo se trabaja esa parte —la que ocurre en la cabeza mientras el precio se mueve—, el segundo episodio del podcast Psicotrading FUNESMA79 va justo de eso: por qué cerramos demasiado pronto incluso cuando la lectura era correcta. Está en Spotify, y el resto del contenido, en la web.
El miércoles 30 llegan el PCE, el PIB y Micron. Esta semana prepara el terreno.
Actualización del 21 de septiembre: se precisa a qué instrumento corresponde cada cifra (Nasdaq Composite, Nasdaq-100 y futuros MNQ) y se añade el cierre del Nasdaq-100 del viernes.
Contenido educativo, informativo y de contexto. No es asesoramiento financiero ni recomendación de compra o venta. Operar futuros implica riesgo y apalancamiento.
FUNESMA79