Nasdaq ante una semana de alto voltaje: PCE, empleo, Micron y petróleo
La inteligencia artificial sigue sosteniendo la inversión, pero el petróleo, los bonos y dos datos macro decisivos vuelven a endurecer el terreno.
El Nasdaq empieza la semana atrapado entre dos fuerzas muy distintas. Por un lado, la inteligencia artificial sigue generando inversión, nuevos productos y contratos de infraestructura que el mercado no puede ignorar. Por otro, el petróleo, los rendimientos de los bonos y un dólar más fuerte vuelven a elevar el coste de capital justo antes de dos datos capaces de mover las expectativas sobre la Reserva Federal: el PCE de agosto y el informe de empleo de septiembre.
No es una semana para reducirlo todo a un titular. Si el mercado solo mira la IA, puede subestimar el golpe de unos tipos más altos durante más tiempo. Si solo mira el petróleo, puede perder de vista que la inversión tecnológica sigue creciendo. La clave estará en comprobar cuál de las dos narrativas consigue imponerse y, sobre todo, cómo responde el precio cuando lleguen los datos.
Macro y geopolítica: el petróleo vuelve a entrar en la ecuación
El lunes comenzó con el crudo otra vez bajo presión alcista por la tensión entre Estados Unidos e Irán y el riesgo alrededor del estrecho de Ormuz. En las primeras horas de la sesión asiática, Reuters situaba el Brent alrededor de 106 dólares y el WTI cerca de 93,5. Son cifras de mercado, no niveles permanentes, pero sirven para entender el problema: un petróleo elevado mantiene vivo el riesgo de inflación y reduce el margen para que los bancos centrales relajen su discurso.
La reacción se está viendo también en otros activos. El índice dólar rondaba máximos de dos meses y el Treasury estadounidense a diez años había terminado la semana cerca del 5,17 %, después de tocar aproximadamente el 5,22 %. Oro y plata retrocedían ante el repunte de los rendimientos y la revisión de expectativas sobre tipos.
Para las compañías de crecimiento, y en especial para el Nasdaq, esa combinación importa. Cuanto más alto es el rendimiento exigido por los bonos, más duro se vuelve el descuento aplicado a beneficios futuros. La IA puede sostener expectativas de crecimiento, pero no inmuniza las valoraciones frente a un coste de capital mayor.
La Reserva Federal ya subió el 16 de septiembre su rango objetivo en 25 puntos básicos, hasta el 3,75–4,00 %, y señaló que la inflación sigue elevada. Esta semana el mercado recibirá dos pruebas importantes:
- Miércoles 30, 8:30 ET: PCE de agosto y tercera estimación del PIB del segundo trimestre.
- Viernes 2, 8:30 ET: informe oficial de empleo de septiembre.
El último dato disponible dejó el PCE general de julio en el 3,7 % interanual y el subyacente en el 3,3 %. No conviene anticipar el dato de agosto: lo relevante será la diferencia entre lo publicado y lo que el mercado haya descontado.
Fuera de Estados Unidos, el BCE elevó en septiembre su facilidad de depósito al 2,50 % y el Banco de Japón subió su tipo al 1,25 %. No son movimientos aislados. Refuerzan la idea de que el ciclo global de tipos vuelve a ser menos cómodo para los activos de duración larga.
IA y tecnología: seis temas que sí merecen atención
1. Microsoft convierte Copilot en una plataforma más autónoma
Microsoft presentó el viernes una nueva organización de Copilot alrededor de Home, Code y Autopilot. Home agrupa el trabajo cotidiano; Code permite crear aplicaciones y automatizaciones con lenguaje natural; y Autopilot plantea agentes persistentes que pueden seguir trabajando sin que el usuario permanezca delante del ordenador.
Hecho confirmado: el anuncio es oficial y el despliegue será progresivo, con varias funciones todavía en Frontier o preview.
Por qué importa: Microsoft está intentando convertir la IA generativa en una capa operativa dentro de su ecosistema empresarial, no solo en un asistente. Si la adopción llega, puede reforzar ingresos de software, Azure y consumo de cómputo.
Riesgo: la demostración de capacidad no equivale a monetización. El mercado deberá vigilar adopción, costes de inferencia y el nuevo modelo de facturación por uso para tareas agentic.
2. Meta lleva Muse y Charm al centro de su estrategia
Meta Connect puso el foco en Muse, su agente personal, y en Charm, un dispositivo integrado que busca ampliar la relación entre software, hardware y servicios de IA. La compañía también comunicó avances para desarrolladores y nuevas gafas con IA.
Hecho confirmado: los anuncios aparecen en los canales oficiales de Meta.
Por qué importa: Meta intenta controlar más puntos de acceso al usuario y reducir su dependencia de sistemas operativos ajenos. Si el ecosistema gana tracción, el impacto puede extenderse a publicidad, comercio, dispositivos y demanda de infraestructura.
Riesgo: la atención inicial no prueba retención, ingresos ni retorno sobre el gasto. Meta sigue necesitando justificar una inversión en IA que el mercado ya valora de forma exigente.
3. Anthropic compromete 11.600 millones de dólares con Akamai
Akamai anunció un acuerdo de siete años con Anthropic por unos 11.600 millones de dólares para capacidad cloud distribuida y soporte de cargas de CPU. La relación podría ampliarse en el futuro, pero esa expansión no debe darse por hecha.
Hecho confirmado: el acuerdo figura en el comunicado corporativo de Akamai.
Por qué importa: es una prueba concreta de que la carrera de IA no se limita a GPU. También exige CPU, red, almacenamiento, distribución y software operativo. El gasto empieza a repartirse por una cadena de infraestructura más amplia.
Riesgo: el volumen contractual no debe confundirse con ingresos inmediatos. La ejecución, la disponibilidad del servicio y el calendario de reconocimiento serán determinantes.
4. AMD y Perplexity llevan agentes al PC local
AMD comunicó que los equipos con Ryzen AI Max podrán ejecutar Portable Computer de Perplexity en Windows. La propuesta apunta a una parte del mercado que quiere más procesamiento local y menos dependencia de la nube para determinadas tareas.
Hecho confirmado: la colaboración está publicada en el newsroom de AMD.
Por qué importa: refuerza la competencia en el borde. La siguiente fase de la IA no se jugará solo en grandes centros de datos; también en qué chips y arquitecturas consiguen ejecutar agentes útiles en dispositivos personales.
Riesgo: aún hay que demostrar demanda, experiencia de usuario y economía real. Un anuncio de compatibilidad no garantiza adopción masiva.
5. Micron publica resultados el miércoles
Micron presentará sus resultados del cuarto trimestre fiscal el 30 de septiembre después del cierre. Es uno de los catalizadores empresariales más claros de la semana.
Hecho confirmado: fecha y hora constan en la web de relaciones con inversores de Micron.
Por qué importa: la memoria HBM se ha convertido en una pieza crítica de la infraestructura de IA. El mercado no mirará solo ingresos y beneficio; también demanda, precios, capacidad, mezcla de producto y comentarios sobre suministro.
Riesgo: unas cifras buenas pueden no ser suficientes si la guía no acompaña o si el mercado considera que las expectativas ya eran demasiado altas.
6. China y Nvidia: una posibilidad que todavía no es un hecho
The Information publicó que China estaría valorando permitir a ByteDance y Alibaba comprar determinadas GPU profesionales de Nvidia. Reuters recogió la información, pero indicó que no pudo verificarla de forma independiente.
Estado: afirmación no verificada de forma suficiente para presentarla como hecho.
Por qué vigilarla: cualquier cambio en el acceso de empresas chinas a chips avanzados puede afectar expectativas de ventas de Nvidia, competencia local y controles de exportación estadounidenses.
Riesgo: hasta que exista confirmación oficial de China, Nvidia o los compradores, el mercado puede estar reaccionando a una hipótesis incompleta.
Semiconductores: la prueba no será solo vender más chips
El sector llega a la semana con una narrativa fuerte, pero también con valoraciones que exigen ejecución. Nvidia sigue siendo la referencia para GPU; AMD intenta ganar espacio tanto en centros de datos como en dispositivos; Broadcom mantiene el foco en conectividad y aceleradores personalizados; Micron afronta el test de resultados; y Marvell, Intel y el resto de la cadena se mueven entre el entusiasmo por la inversión y la presión del coste de capital.
No hay una noticia corporativa nueva y confirmada de las últimas 72 horas que justifique inventar una historia específica para cada nombre. La lectura útil es más sencilla:
- Micron aporta esta semana evidencia directa sobre memoria y HBM.
- AMD suma una aplicación concreta para IA local, pero necesita convertir ecosistema en ingresos.
- Nvidia sigue expuesta a cualquier cambio en China, aunque el último reporte disponible no está confirmado.
- Broadcom mantiene como contexto su crecimiento ligado a IA, pero su último resultado no debe venderse como noticia del fin de semana.
- Marvell e Intel se beneficiaron del tono positivo reciente del sector, pero movimiento de cotización no equivale a mejora fundamental nueva.
La pregunta para el Nasdaq no es solo cuánto se invierte, sino si esa inversión empieza a producir ingresos y productividad suficientes para sostener las valoraciones.
Big Tech: producto, distribución y coste
Microsoft y Meta aportaron las novedades más relevantes. Ambas persiguen algo parecido desde posiciones distintas: convertir la IA en un producto cotidiano y controlar mejor su distribución.
Apple lanzó a mediados de septiembre una nueva generación de Siri AI, pero esa noticia queda fuera de la ventana principal de 72 horas y debe tratarse como contexto, no como catalizador nuevo. Amazon, Alphabet y Tesla no publicaron durante la ventana revisada un anuncio con suficiente novedad e impacto demostrado como para desplazar a los temas seleccionados.
Esta ausencia también es información. No hace falta llenar el artículo con cada gran tecnológica. Esta semana, la atención empresarial está más concentrada en la ejecución de Copilot, la recepción de Meta, la infraestructura contratada por Anthropic y los resultados de Micron.
China y Estados Unidos: la cumbre no cerró el frente tecnológico
La visita de Xi Jinping a Washington terminó sin un avance público claro sobre chips o inteligencia artificial. La Casa Blanca destacó mecanismos de comercio e inversión, mientras Reuters señaló que todavía se esperaban detalles adicionales de las conversaciones.
Eso deja dos lecturas. La primera es que no hubo una escalada inmediata y visible. La segunda, más importante, es que tampoco apareció una solución definitiva para controles de exportación, acceso a GPU avanzadas o competencia tecnológica.
Para el Nasdaq, la incertidumbre sigue abierta. Una relajación confirmada podría ampliar el mercado accesible para fabricantes estadounidenses. Una nueva restricción, o una respuesta de Pekín, podría alterar previsiones de ventas y acelerar el desarrollo de alternativas locales. Hasta que existan documentos o comunicados oficiales, conviene separar negociación política de cambio regulatorio efectivo.
Qué vigilar esta semana
- Lunes 28: discurso de la gobernadora Lisa Cook sobre IA y tecnologías emergentes; titulares sobre Irán y Ormuz; posibles detalles posteriores a la cumbre EE. UU.–China.
- Martes 29: discursos de la Fed, entre ellos Michael Barr sobre perspectivas económicas; evolución del petróleo y del Treasury a diez años.
- Miércoles 30: PCE de agosto, PIB del segundo trimestre y resultados de Micron tras el cierre.
- Jueves 1: reacción posterior a Micron, Tankan del Banco de Japón y Summary of Opinions; seguimiento de divisas y rendimientos globales.
- Viernes 2: informe de empleo de septiembre a las 8:30 ET.
- Durante toda la semana: Brent/WTI, dólar, curva de tipos, confirmación o desmentido de la información sobre Nvidia en China y cualquier cambio oficial en controles tecnológicos.
Nasdaq: tres escenarios, no una predicción
Escenario alcista
El petróleo se modera, el Treasury a diez años deja de presionar nuevos máximos y los datos no fuerzan al mercado a descontar una Fed más agresiva. Micron confirma demanda sólida de HBM y ofrece una guía que sostiene la inversión en IA. En MNQ, la lectura ganaría continuidad si el precio sostiene la zona de decisión 30.580–30.650 y después consigue aceptación sobre 30.900–31.050. Una mecha aislada sobre resistencia no bastaría.
Escenario neutral
Los datos salen mezclados, Micron cumple sin elevar de forma clara las expectativas y petróleo y bonos permanecen altos, pero estables. MNQ oscila entre 30.400 y 31.050, con 30.580–30.650 actuando como zona de decisión inmediata y sin aceptación fuera del rango amplio. Es el entorno donde más fácil resulta confundir movimiento con dirección y donde esperar confirmación tiene más valor.
Escenario bajista
El crudo vuelve a acelerar, los rendimientos amplían máximos y PCE o empleo refuerzan la expectativa de tipos más altos. Micron decepciona en guía o márgenes, o aparece una escalada confirmada en el frente tecnológico con China. Técnicamente, MNQ pierde 30.400 con aceptación por debajo; 30.000 y 29.750 pasan a ser las siguientes referencias, sin convertirlas en objetivos garantizados.
Ninguno de estos escenarios constituye una señal. Son condiciones que permiten ordenar la información antes de que el mercado empiece a moverse.
Análisis técnico del MNQ en 4 horas
La captura corresponde al Micro E-mini Nasdaq-100 Index Futures de diciembre de 2026 (MNQ, CME) en 4 horas y fue tomada el 28 de septiembre de 2026 a las 08:23 UTC+2. El cierre de la vela visible en la cabecera es 30.603,50. Es una fotografía estática de ese momento, no una cotización en directo permanente. También conviene mantener separados este futuro, el Nasdaq-100 al contado y el Nasdaq Composite: no comparten exactamente los mismos niveles.
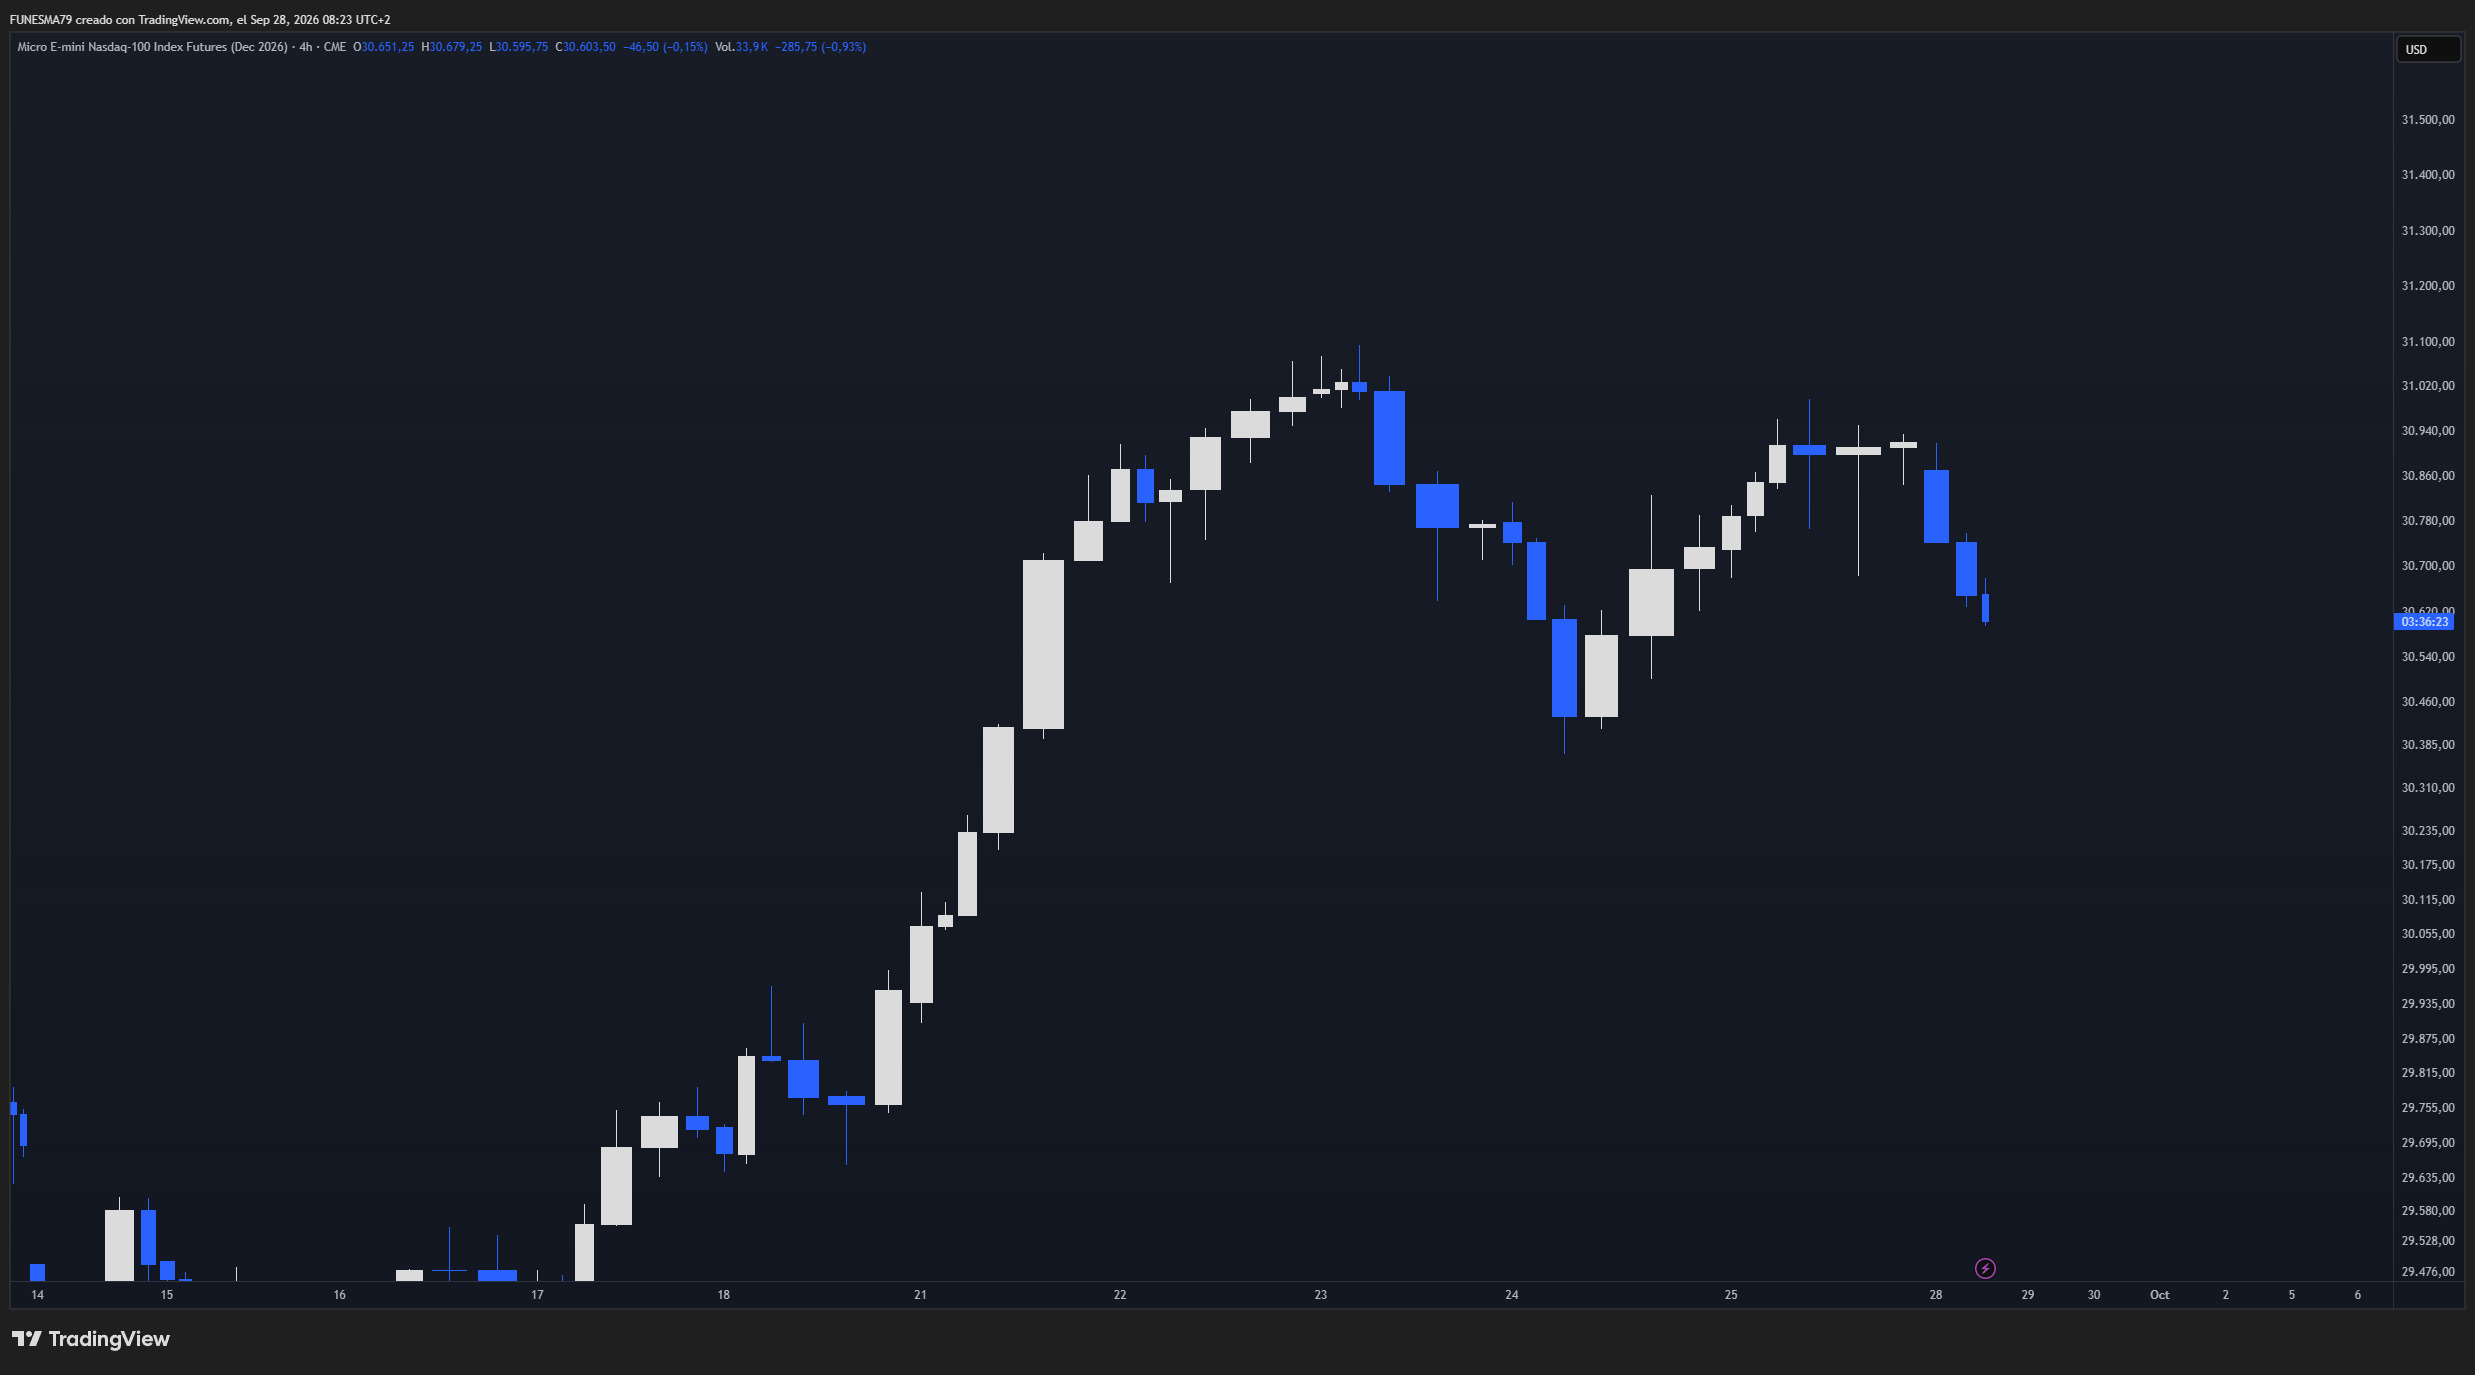
La estructura amplia de la secuencia visible sigue siendo ascendente después del avance desde la zona de 29.500 hasta aproximadamente 31.000. Sin embargo, el tramo inmediato es correctivo: el rebote del día 25 no supera el máximo anterior y las últimas velas regresan hacia 30.600. La franja 30.900–31.050 funciona como resistencia observable, no como un nivel exacto. Una mecha por encima no confirmaría por sí sola una ruptura; para hablar de continuidad tendría que aparecer aceptación y capacidad de sostener precio sobre la zona.
La zona 30.580–30.650 es la referencia inmediata porque concentra el precio de la captura y el cierre visible. No es todavía un soporte confirmado: su función depende de que aparezca defensa y recuperación. Por debajo, 30.400–30.500 sigue siendo la primera defensa estructural del impulso reciente. Una pérdida puntual tampoco bastaría; el cambio de lectura exige aceptación por debajo y una recuperación incapaz de devolver el precio al rango.
Si esa defensa cede, la siguiente área estructural se sitúa entre 29.750 y 30.000. Son áreas de trabajo derivadas del encuadre visible, no destinos prometidos ni órdenes automáticas.
| Función | Zona MNQ | Lectura |
|---|---|---|
| Resistencia | 30.900–31.050 | Continuidad solo con aceptación; una mecha no valida ruptura |
| Zona de decisión inmediata | 30.580–30.650 | Precio actual de la captura; necesita defensa para actuar como soporte |
| Soporte estructural inmediato | 30.400–30.500 | Primera defensa del impulso reciente |
| Soporte estructural | 29.750–30.000 | Siguiente referencia si se acepta precio bajo 30.400 |
“No necesito adivinar hacia dónde irá el Nasdaq. Necesito saber dónde cambia mi lectura si el precio confirma o invalida una zona.”
La lectura técnica y el contexto macro se complementan, pero no se sustituyen. Un dato de inflación, empleo o una sorpresa geopolítica puede acelerar el movimiento; la confirmación debe venir del comportamiento del precio alrededor de las zonas, no del titular por sí solo.
Conclusión
La IA sigue siendo el motor más visible del Nasdaq, pero esta semana tendrá que convivir con una prueba macro exigente. PCE, empleo, petróleo y bonos determinarán cuánto espacio tiene el mercado para seguir pagando crecimiento futuro. Micron pondrá datos sobre la mesa; Microsoft, Meta, AMD y Anthropic aportan producto e inversión; China mantiene abierta la parte política del riesgo.
La mejor lectura no consiste en elegir una narrativa y defenderla. Consiste en observar qué confirma el precio cuando lleguen los datos, qué invalida la idea y cuánto riesgo tiene sentido asumir en un entorno que puede cambiar de tono en minutos.
Para seguir las actualizaciones y el contexto semanal, puedes entrar en la comunidad de Telegram de FUNESMA79 y consultar el resto del contenido en funesma79.com.
Fuentes principales consultadas
- Reserva Federal: comunicado del FOMC del 16 de septiembre y calendario oficial.
- BEA: calendario de publicaciones y BLS: calendario del informe de empleo.
- Microsoft: nuevo Copilot; Meta Connect; AMD Newsroom.
- Akamai: acuerdo con Anthropic y Micron: convocatoria de resultados.
Contenido educativo e informativo. No es asesoramiento financiero ni una recomendación de compra o venta. Operar futuros implica riesgo y apalancamiento.
FUNESMA79