La IA entra en la era del capital: chips, deuda y el próximo examen del Nasdaq
La carrera deja de medirse solo en modelos y empieza a medirse en quién puede financiar la infraestructura que la sostiene.
La semana del 5 al 11 de octubre no trae ni reunión de la Reserva Federal ni dato de inflación. Eso no la convierte en una semana vacía: el miércoles 7 se publican las actas de la reunión de septiembre y los tipos siguen siendo un catalizador relevante para la tecnología. Lo que sí cambia es el centro de gravedad. Durante dos años el mercado ha premiado el crecimiento de la inteligencia artificial casi sin preguntar por el coste de construirla. Esta semana, entre un trimestre histórico de Micron y una lista de compromisos de infraestructura que nadie puede verificar del todo, esa pregunta empieza a tener respuestas incómodas.
Sin IPC y sin FOMC, pero con los tipos encima de la mesa
No hay esta semana IPC ni reunión del FOMC, pero el miércoles 7 se publican las actas de septiembre y los tipos siguen siendo un catalizador relevante para tecnología. Las actas corresponden a la reunión del 15 y 16 de septiembre y salen a las 14:00 hora de Nueva York, las 20:00 en España. La siguiente reunión no llega hasta el 27 y 28 de octubre, y el IPC de septiembre hasta el miércoles 14.
El segundo foco de la semana no es un dato, es una subasta. El Tesoro estadounidense coloca el miércoles una reapertura del bono a diez años y el jueves una del bono a treinta. En un mercado que paga múltiplos altos por crecimiento futuro, el precio del dinero a largo plazo importa tanto como cualquier titular de inteligencia artificial. Si la demanda en esas subastas es floja y los rendimientos suben, el Nasdaq lo nota aunque no haya ninguna noticia de tecnología ese día.
Hay además una intervención que conviene no pasar por alto: el jueves por la madrugada europea, el gobernador Christopher Waller habla de perspectiva económica en el foro económico de Estambul, un día después de las actas. No es una comparecencia de política monetaria, pero sí un canal por el que puede filtrarse tono.
Micron pone números a lo que hasta ahora era relato
El 30 de septiembre, Micron publicó los resultados de su cuarto trimestre fiscal, cerrado el 3 de septiembre. Las cifras son difíciles de encajar con la intuición de lo que es un fabricante de memoria.
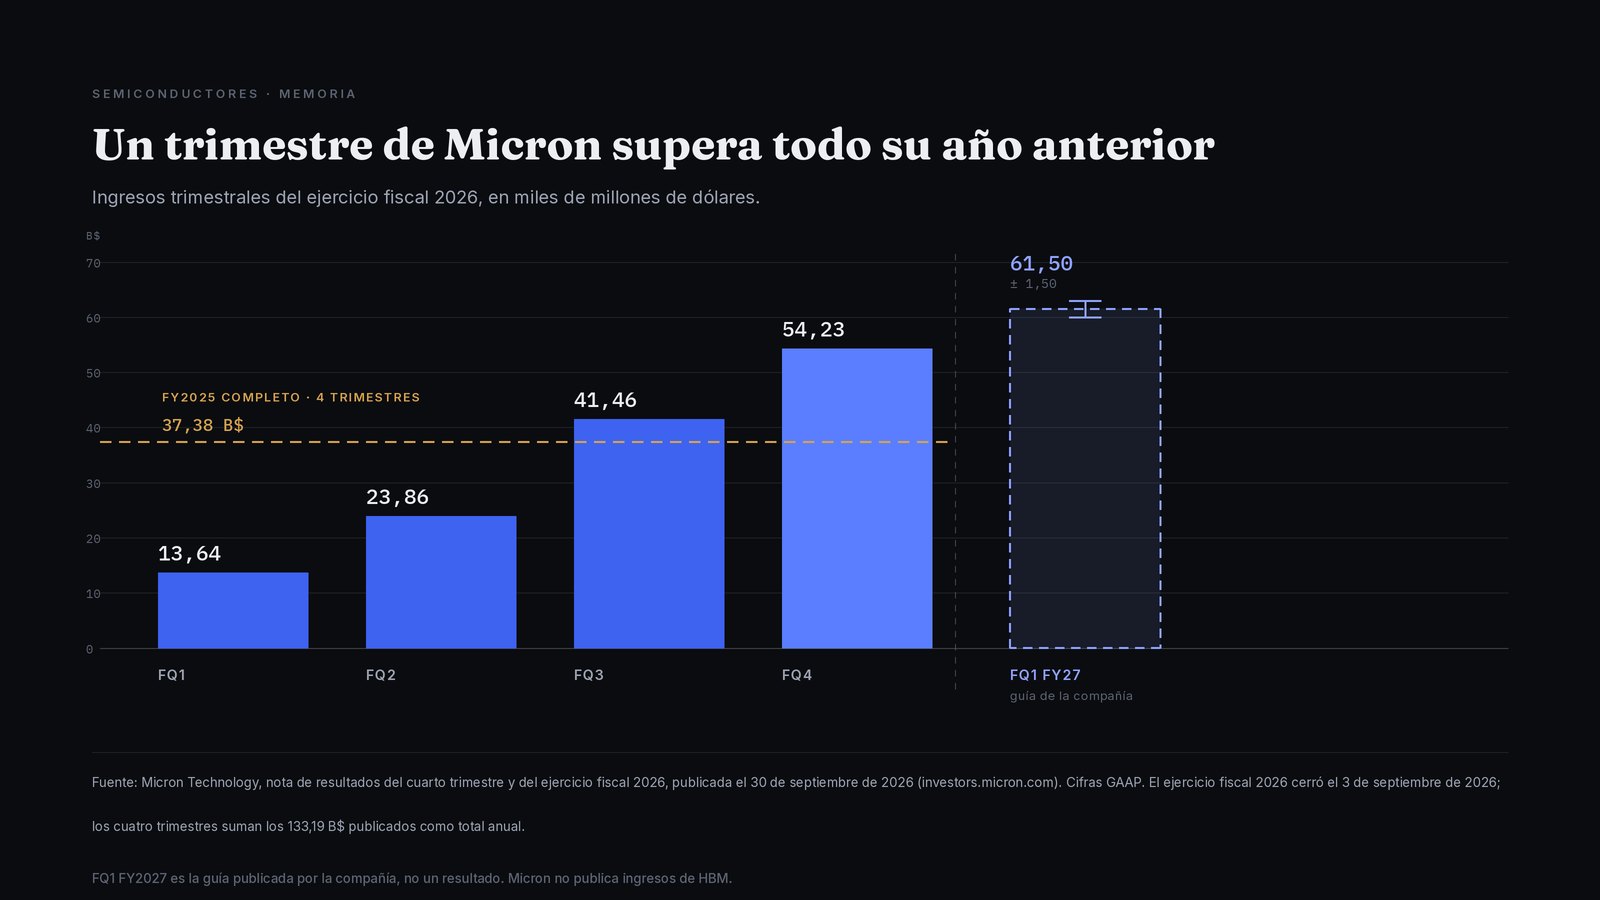
Gráfico propio. Datos: Micron Technology, resultados del cuarto trimestre y del ejercicio fiscal 2026 (30 de septiembre de 2026). Cifras GAAP. La guía del primer trimestre de 2027 es una previsión de la compañía, no un resultado.
En un solo trimestre, Micron ingresó 54,23 miles de millones de dólares. Su ejercicio fiscal 2025 completo, los cuatro trimestres juntos, fueron 37,38. El año fiscal 2026 cerró en 133,19 miles de millones frente a esos 37,38 del anterior. El margen bruto GAAP del trimestre fue del 86,8 %, y el beneficio neto del trimestre, 37,70 miles de millones. La compañía guía el primer trimestre de 2027 en 61,5 miles de millones, más menos 1,5.
Conviene marcar dos límites antes de que alguien los cruce. El primero: la guía es una previsión de la propia compañía, no un resultado, y por eso aparece dibujada de otra forma en el gráfico. El segundo: Micron no publica los ingresos de su memoria de alto ancho de banda. Cualquier cifra concreta de HBM que circule es una estimación de analista, no un dato de la empresa. Lo que sí dijo la compañía es que esa línea creció más rápido que el conjunto y que ya tiene cerrados acuerdos para la mayor parte de su suministro de 2027.
El dato que más dice sobre la semana no es el ingreso, es el capex: 27,37 miles de millones en el año fiscal, de los cuales 10,77 solo en el último trimestre. Eso es lo que cuesta construir el lado físico de la inteligencia artificial.
Cuatro cifras que circulan juntas y no son lo mismo
En los últimos días han aparecido cuatro magnitudes enormes alrededor de Anthropic y Broadcom. Se citan a menudo en la misma frase, y eso induce a un error de lectura importante: no son partes de una misma operación, no van en la misma dirección y, sobre todo, no tienen el mismo nivel de prueba.
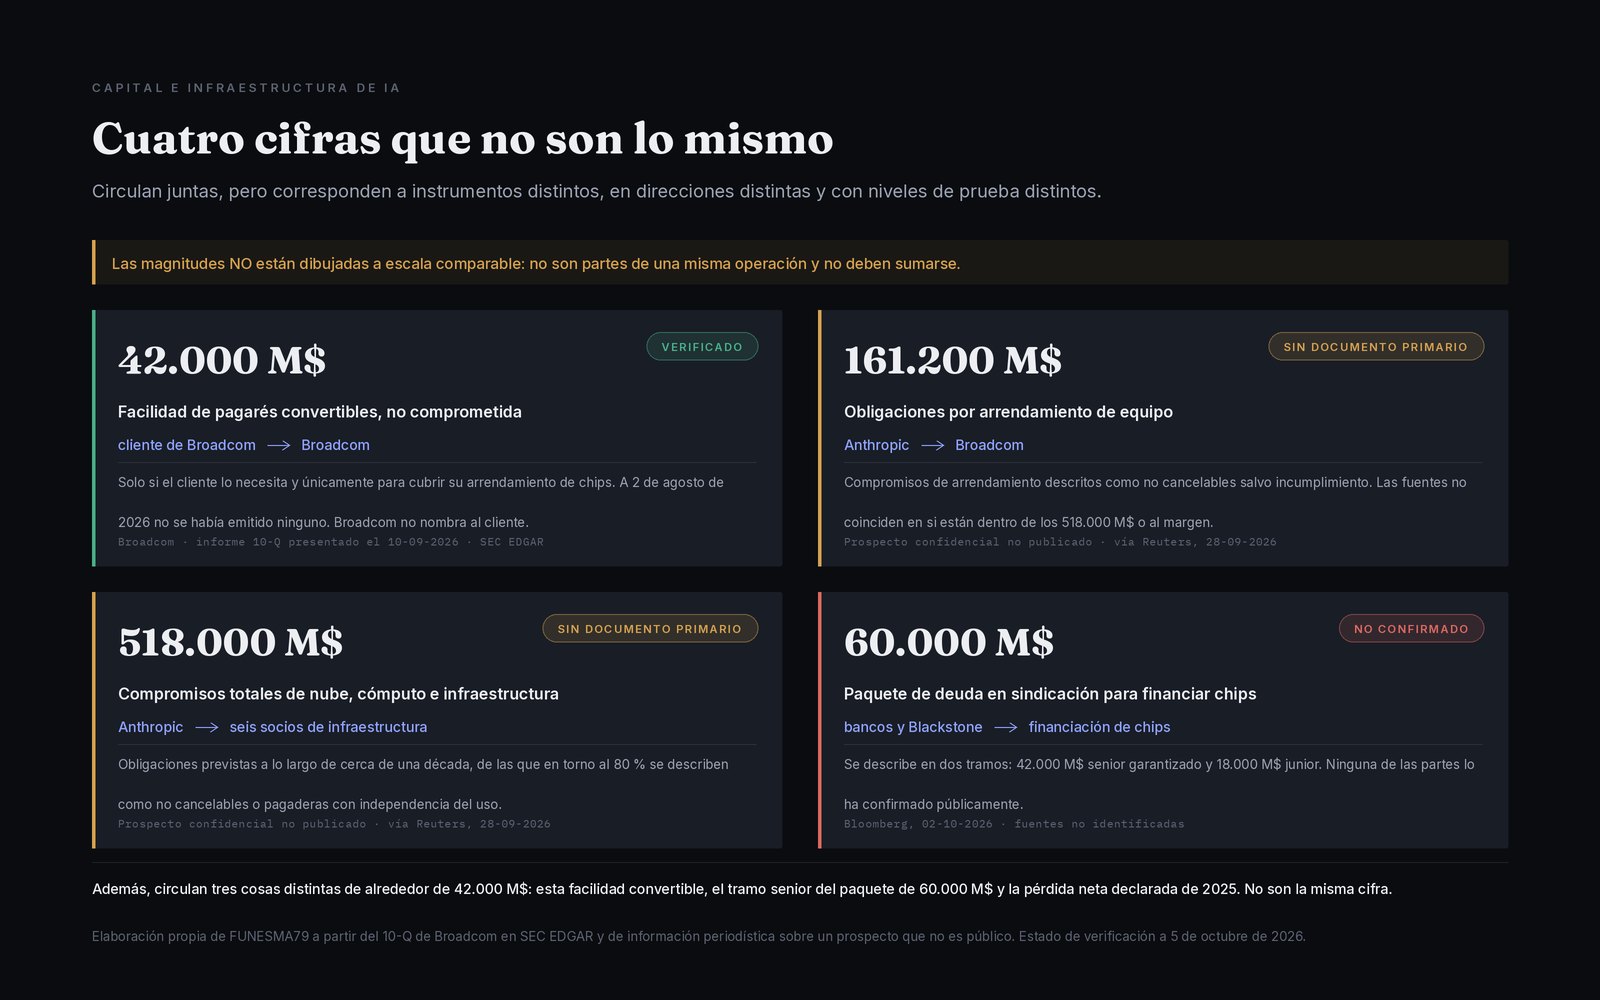
Esquema propio. Las cifras no están dibujadas a escala comparable y no deben sumarse. Solo la facilidad de 42.000 M$ procede de un documento público (informe 10-Q de Broadcom, SEC, 10 de septiembre de 2026); las demás proceden de información periodística sobre un folleto no público o no están confirmadas.
Solo una de las cuatro está en un documento público. El informe trimestral de Broadcom presentado ante el regulador estadounidense el 10 de septiembre dice, literalmente, que «nuestro cliente puede, en determinadas circunstancias y si lo necesita, emitirnos pagarés convertibles por un importe principal agregado de hasta 42.000 millones de dólares». Tres matices que el titular suele perder: la facilidad no está comprometida, a fecha del cierre contable no se había emitido ni un solo pagaré, y Broadcom no nombra al cliente. La identificación con Anthropic procede de la prensa, no del documento.
Las otras tres cifras proceden de un folleto de salida a bolsa que se presentó de forma confidencial y que no es público. No está en el registro del regulador: lo que se conoce viene de medios que dicen haberlo visto. Eso no las convierte en falsas, pero sí las deja fuera de la categoría de hecho verificable. Y la cuarta, el paquete de deuda de 60.000 millones en sindicación, no la ha confirmado ninguna de las partes.
Hay una trampa concreta que merece señalarse: circulan tres cosas distintas de alrededor de 42.000 millones de dólares. La facilidad convertible del informe de Broadcom; el tramo senior del paquete de deuda que se estaría sindicando; y la pérdida neta declarada de 2025 en ese mismo folleto. Son tres números iguales que significan tres cosas diferentes. Sumarlos, o tratarlos como el mismo, es el error más fácil de cometer esta semana.
Mi criterio al escribir esto es el mismo de siempre y está recogido en la política editorial: lo que no se puede comprobar en una fuente primaria no se presenta como hecho. Por eso el gráfico de esta sección no compara magnitudes, compara pruebas.
TSMC: el dato más limpio de la semana
El jueves 8, a primera hora de la mañana europea, TSMC publica sus ingresos del mes de septiembre. Es la referencia más directa y menos interpretable que habrá sobre si la demanda de semiconductores sigue acompañando a las inversiones anunciadas. Rompe su patrón habitual del día 10 porque el 10 cae en sábado y es festivo en Taiwán.
Los resultados completos del tercer trimestre no llegan hasta el 15 de octubre, ya fuera de esta semana, y la compañía está en periodo de silencio del 5 al 14. Eso reduce bastante la probabilidad de titulares corporativos discrecionales por su parte.
Lo que no hay esta semana
Conviene decirlo con la misma claridad que lo que sí hay. No hay IPC, no hay FOMC, no hay resultados de las grandes tecnológicas y no hay publicación de la oficina de estadísticas laborales en toda la semana. El informe de empleo de septiembre ya salió el viernes 2 de octubre. Las dos únicas compañías con resultados confirmados en el ámbito tecnológico son de pequeña capitalización: Penguin Solutions el martes y Richardson Electronics el miércoles tras el cierre.
La semana es, estructuralmente, ligera en datos y pesada en tipos. Eso suele significar que el precio se mueve por posicionamiento y por titulares, no por sorpresas macro. Es un entorno en el que es fácil sobreoperar.
Calendario de la semana
| Día | Hora (CEST) | Evento | Por qué importa |
|---|---|---|---|
| Lun 5 | 17:30 | Subasta de letras a 13 y 26 semanas | Tramo corto de la curva |
| Mar 6 | 14:30 | Balanza comercial de agosto | Dato de segundo orden |
| Mar 6 | — | Nota del Tesoro a 3 años | Primera referencia de demanda |
| Mar 6 | 22:30 | Resultados de Penguin Solutions | Memoria e infraestructura de cómputo |
| Mié 7 | 20:00 | Actas del FOMC de septiembre | El catalizador principal de la semana |
| Mié 7 | — | Reapertura del bono a 10 años | Coste del dinero a largo plazo |
| Mié 7 | 21:00 | Crédito al consumo | Salud del consumidor |
| Jue 8 | 07:30 | Ingresos de septiembre de TSMC | Demanda real de semiconductores |
| Jue 8 | ~10:30 | Discurso de Waller sobre perspectiva económica | Tono, un día después de las actas |
| Jue 8 | 14:30 | Peticiones semanales de desempleo | Única lectura de empleo de la semana |
| Jue 8 | — | Reapertura del bono a 30 años | Tramo largo; suele mover al Nasdaq |
Horas peninsulares españolas. Las horas exactas de las subastas del Tesoro no figuran en el calendario público, por lo que aparecen sin hora en lugar de con una hora estimada.
Qué vigilaría y qué invalidaría la lectura
Vigilaría tres cosas, en este orden. La primera, los ingresos de TSMC del jueves: si la demanda sigue respaldando las inversiones anunciadas, la narrativa mantiene combustible. La segunda, el tono de las actas del miércoles y lo que hagan los rendimientos después de las subastas de diez y treinta años. La tercera, si alguna de las tres cifras de capital sin documento primario pasa a tener uno.
Y diría con la misma claridad qué invalidaría mi lectura. Si TSMC publica un mes flojo y aun así el mercado lo ignora y sigue pagando por la narrativa, mi hipótesis de que el capital empieza a diferenciar sería prematura. Si las actas resultan más duras de lo esperado y los índices tecnológicos lo absorben sin despeinarse, lo mismo. Una idea que no se puede invalidar no es una idea, es una creencia.
Nada de lo anterior es una señal operativa. Para el detalle técnico de MNQ de esta semana, con sus referencias y su invalidación, está la nota de mercado de NQ/MNQ del 5 al 9 de octubre, que es donde van los niveles. Aquí van el contexto y el porqué.
Mi lectura
Lo que más me interesa esta semana no es un lanzamiento concreto de inteligencia artificial, sino el cambio que empieza a verse detrás de todo el sector. La carrera ya no consiste únicamente en tener el mejor modelo: empieza a importar quién puede financiar la infraestructura necesaria para mantener esa carrera.
Durante los últimos años, el mercado ha premiado el crecimiento de la IA casi sin cuestionar el volumen de inversión necesario. Ahora empiezan a aparecer cifras enormes en chips, centros de datos, memoria, energía y financiación. Ahí es donde creo que debemos empezar a mirar con más atención.
Nvidia sigue mostrando una capacidad extraordinaria para generar caja, mientras alrededor de otros proyectos de IA empiezan a aparecer compromisos de infraestructura y estructuras de financiación cada vez mayores. Eso no significa que la inversión en IA haya llegado a su techo, pero sí que el mercado puede empezar a diferenciar mucho más entre crecimiento, financiación y retorno real.
Por eso esta semana vigilaría especialmente TSMC y cualquier señal procedente de semiconductores. Si la demanda continúa respaldando las inversiones anunciadas, la narrativa de IA seguirá teniendo combustible. Si empiezan a aparecer señales de desaceleración mientras aumenta el coste de financiar esa expansión, la conversación puede cambiar rápidamente.
Para el Nasdaq hay además otro elemento que no desaparece: los tipos. Aunque esta semana no haya reunión del FOMC, las actas del miércoles pueden volver a poner a los bonos en el centro de la sesión.
En mi opinión, la siguiente fase de la inteligencia artificial no se va a decidir solo por quién tenga el modelo más potente, sino por quién sea capaz de convertir toda esta inversión en un negocio sostenible.
Conclusión
La semana no va a resolver nada. Lo interesante es que, por primera vez en mucho tiempo, las dos mitades de la historia aparecen en el mismo sitio: Micron enseñando lo que la memoria está facturando de verdad, y una lista de compromisos de infraestructura de la que apenas una parte se puede comprobar en un documento.
Mi forma de leerlo no cambia por el titular. Observo lo que confirma el precio, defino qué invalidaría la idea y separo siempre lo que es un hecho de lo que es una interpretación. Ese proceso está descrito paso a paso en la metodología, y el resto del trabajo publicado —notas, casos y revisiones— está ordenado en research.
Si prefieres la versión hablada de cómo gestiono la cabeza en semanas así, está en el podcast. Y si quieres seguir el contexto diario, puedes entrar en la comunidad de Telegram de FUNESMA79.
Fuentes principales consultadas
- Micron: resultados del cuarto trimestre y del ejercicio fiscal 2026, publicados el 30 de septiembre de 2026.
- Broadcom: informe trimestral 10-Q presentado ante la SEC el 10 de septiembre de 2026 (nota de compromisos y contingencias).
- Reserva Federal: calendario del FOMC y calendario de octubre de 2026.
- Tesoro de EE. UU.: calendario tentativo de subastas.
- TSMC: calendario financiero y periodo de silencio.
- BLS: calendario de publicaciones de 2026.
Las magnitudes atribuidas a un folleto de salida a bolsa presentado de forma confidencial no se enlazan porque ese documento no es público. Están identificadas como tales en el texto y en el gráfico.
Contenido educativo e informativo. No es asesoramiento financiero ni una recomendación de compra o venta. Operar futuros implica riesgo y apalancamiento.
FUNESMA79