Nube récord, caja en rojo: lo que dejaron las cuentas de las Big Tech
La nube crece como no lo hacía en años; el dinero que cuesta construirla crece todavía más rápido.
En cuatro días hablaron cinco de los nombres que más pesan en el Nasdaq. Alphabet y Microsoft presentaron cuentas el 28 de octubre, Amazon el 29 y Apple el 2 de noviembre. En medio, Google sacó un modelo nuevo y NVIDIA puso fecha a sus resultados.
Sería fácil resumirlo en un titular: «la IA ya da dinero». Es verdad a medias. La parte que factura —la nube— crece con fuerza. La parte que cuesta —centros de datos, chips, energía— sigue subiendo y ya se nota en la caja de alguna de estas empresas. Esta semana no va de quién gana, sino de quién puede seguir pagando la carrera sin que se le resienta el balance.
IA y tecnología: cinco hechos que sí merecen atención
1. Alphabet: la nube dobla ingresos y el flujo de caja sigue en rojo
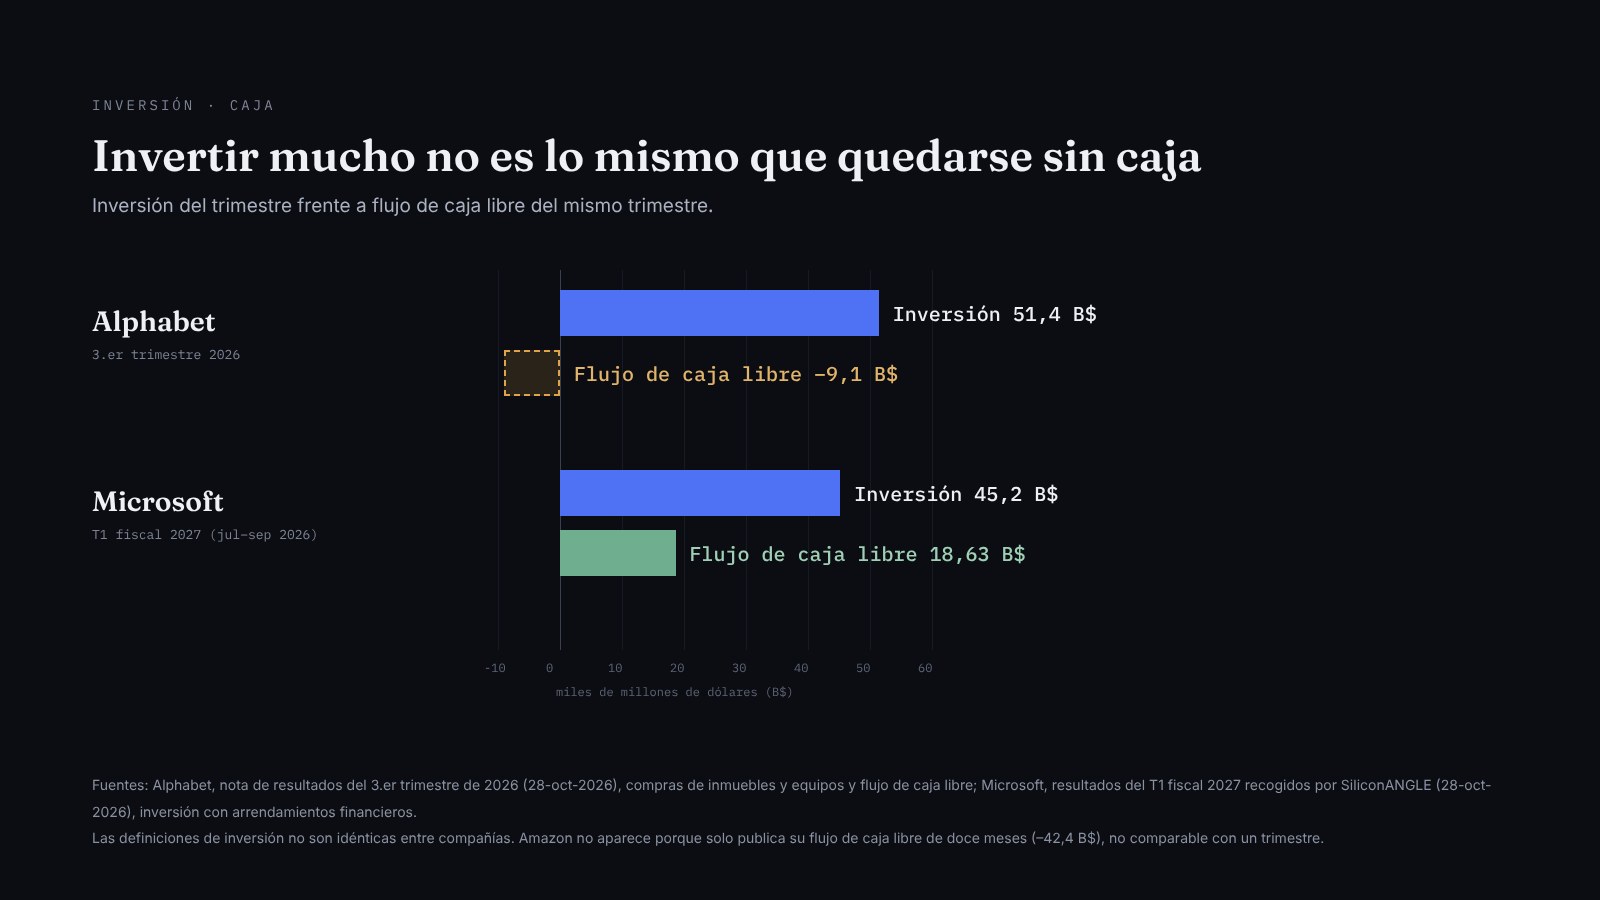
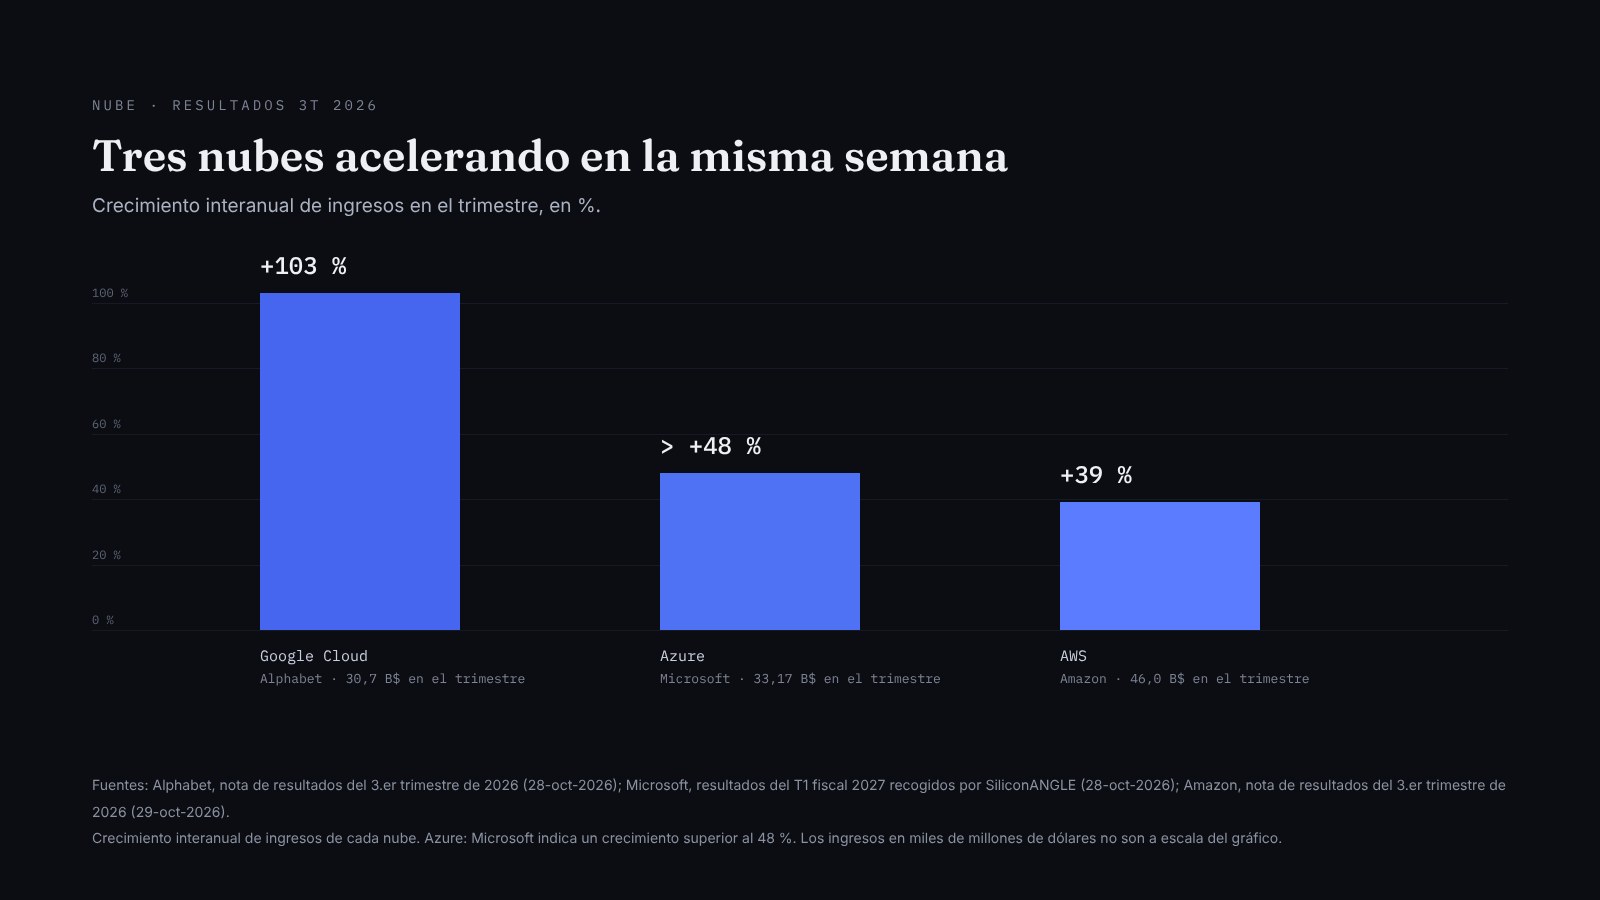
Hecho confirmado: Alphabet ingresó 127.600 millones de dólares en el trimestre, un 25 % más que hace un año. Google Cloud llegó a 30.700 millones, un 103 % más. El beneficio operativo subió un 30 %, hasta 40.600 millones. La inversión en inmuebles y equipos fue de unos 51.400 millones en solo tres meses, y el flujo de caja libre del trimestre quedó en –9.100 millones.
Por qué importa: es la prueba más clara de las dos caras de la IA. La nube de Google crece al ritmo de una empresa joven, pero el gasto para sostenerla se come todo lo que genera el negocio y algo más. Según Fortune, la acción cayó más de un 11 % en el mercado posterior al cierre; los ingresos quedaron prácticamente en línea con lo esperado.
Riesgo: el beneficio por acción incluye una pérdida contable de 8.700 millones de dólares en participaciones, que un analista citado por Fortune atribuye a SpaceX. No tiene que ver con la IA: mezclar las dos cosas lleva a conclusiones equivocadas.
Estado: cifras de ingresos, nube, beneficio operativo, inversión y caja confirmadas por la nota oficial de resultados. La atribución de la pérdida a SpaceX no es de Alphabet: es de un analista citado por Fortune.
2. Microsoft: Azure acelera y la inversión crece menos de lo temido
Hecho confirmado: Microsoft facturó 92.280 millones de dólares, un 19 % más. Por primera vez dio la cifra de Azure en dólares: 33.170 millones, con un crecimiento superior al 48 %. La inversión, incluidos arrendamientos, fue de 45.200 millones (+30 %), y el flujo de caja libre bajó un 27 %, hasta 18.630 millones. Para el próximo trimestre espera que Azure crezca entre un 49 % y un 50 % a tipo de cambio constante.
Por qué importa: Microsoft enseña la versión «ordenada» de la misma historia: crece mucho, invierte mucho, pero la caja sigue en positivo. Según SiliconANGLE, la acción subió alrededor de un 4 % tras el cierre. Un dato fino: cerca del 75 % de esa inversión va a activos de vida corta, como GPU y CPU. Eso significa que habrá que renovarlos antes que un edificio.
Riesgo: las previsiones de crecimiento son de la propia empresa. Son objetivos, no resultados.
Estado: confirmado (cifras de la publicación de resultados, recogidas por SiliconANGLE el 28-oct).
3. Amazon: AWS vuelve a crecer como hace cinco años
Hecho confirmado: Amazon vendió 201.900 millones de dólares (+12 %). AWS, su nube, ingresó 46.000 millones, un 39 % más, que la empresa describe como su crecimiento más rápido en casi cinco años. Mantiene una inversión prevista de unos 220.000 millones en 2026, y su flujo de caja libre de los últimos doce meses es negativo: –42.400 millones, sobre todo por la inversión en IA. Según la propia empresa, el volumen de tokens de Bedrock, su plataforma de modelos, se multiplicó casi por 17 en un año.
Por qué importa: es la tercera gran nube que acelera en la misma semana. Cuando las tres dicen lo mismo, la demanda de cómputo deja de ser una anécdota y pasa a ser un patrón.
Riesgo: «tokens procesados» mide uso, no beneficio. Un uso que se multiplica por 17 puede venir con precios por token cada vez más bajos.
Estado: confirmado por la nota oficial de Amazon (29-oct).
4. Apple: récord de trimestre y la IA, en segundo plano
Hecho confirmado: Apple ingresó 114.500 millones de dólares en su cuarto trimestre fiscal (+12 %), con récord de septiembre en ingresos, iPhone y beneficio por acción, y máximo histórico en servicios. Es el primer trimestre que presenta John Ternus como consejero delegado. La única mención a IA en su nota es al «nuevo Siri».
Por qué importa: Apple juega otra partida. No vende cómputo en la nube; vende dispositivos y servicios. Su resultado recuerda que dentro del Nasdaq no todas las tecnológicas tienen la misma exposición al gasto en IA.
Riesgo: el margen incluye alrededor de un punto por devolución de aranceles. No es un efecto que se pueda dar por repetido.
Estado: confirmado por la nota oficial de Apple (2-nov).
5. Google lanza Gemini 4 Carbon, primero solo para defensores
Hecho confirmado: el 28 de octubre Google presentó Gemini 4 Carbon, que define como su modelo más potente, dos semanas después de Gemini 4 Argon. Está orientado a ciberseguridad (encontrar y corregir vulnerabilidades) y a tareas largas. De momento solo acceden algunos equipos de defensa y socios de confianza; desarrolladores y público lo tendrán «lo antes posible», sin fecha.
Por qué importa: el lanzamiento escalonado, empezando por quien defiende sistemas, muestra que los laboratorios ya tratan algunos modelos como herramientas sensibles. Y conecta con las cuentas: cada modelo nuevo es más demanda de cómputo para la nube que lo sirve.
Riesgo: las puntuaciones en pruebas que publica Google son suyas y no están verificadas por terceros.
Estado: confirmado (blog oficial de Google). Rendimiento real: pendiente de validación independiente.
Semiconductores: NVIDIA ya tiene fecha
NVIDIA no presentó cuentas esta semana, pero anunció que lo hará el 17 de noviembre. Con tres grandes nubes acelerando y gastando más, sus resultados serán la otra mitad de la foto: si quien vende los chips confirma lo que cuentan quienes los compran.
Lo que viene
| Día | Hora (CET) | Evento | Por qué importa |
|---|---|---|---|
| 17-nov | 22:20 | Resultados de NVIDIA (3.er trimestre fiscal 2027) | Contrasta el gasto de las nubes con las ventas del principal proveedor de chips |
| 17-nov | 23:00 | Conferencia con analistas de NVIDIA | Previsiones y comentarios sobre demanda |
| 1-dic | 20:00 | Keynote de NVIDIA en GTC Washington | Producto y relación con la política tecnológica de EE. UU. |
| 2-dic | — | UE · AI Act: marcado legible por máquina para sistemas generativos ya en el mercado y dos prohibiciones nuevas | Primera fecha regulatoria tras el «omnibus» de julio |
Qué vigilaría y qué invalidaría la lectura
Primero, si la aceleración de la nube se mantiene en el próximo trimestre. Tres empresas creciendo a la vez es un patrón; un trimestre no es una tendencia.
Segundo, la caja. Lo que separó a Microsoft de Alphabet esta semana no fue cuánto invierten, sino cuánto les queda después. Esa diferencia es la que yo seguiría.
Tercero, NVIDIA el 17 de noviembre: si sus cifras y previsiones confirman la demanda que describen sus clientes.
Qué invalidaría esta lectura: que las nubes frenen de golpe con la inversión todavía subiendo, o que alguna de estas empresas recorte su plan de inversión por falta de demanda y no por eficiencia. Entonces el relato de «la IA ya factura» tendría que revisarse.
Mi lectura
Mi lectura, y es solo mía: la IA ha pasado de promesa a factura. Ya no se discute si hay demanda; se discute quién puede financiarla y cuánto tarda en devolver lo invertido. Para el Nasdaq eso cambia la pregunta. No es «¿sube la tecnología?», sino «¿qué parte de la tecnología puede pagar lo que está construyendo?». El mismo trimestre, con la misma nube creciendo, tuvo reacciones opuestas según lo que quedaba en caja.
Por eso no leo estas cuentas como una señal. Las leo como contexto: me dicen dónde está la sensibilidad del índice estas semanas, no hacia dónde va a ir.
Conclusión
Esta semana dejó una idea simple: la nube crece, la inversión crece más, y el mercado distingue entre quien lo financia con holgura y quien lo hace a costa de su caja. Como siempre, prefiero esperar a que el precio confirme antes que casarme con un titular. Cómo separo hechos de opiniones lo explico en mi metodología; por qué la paciencia pesa más que la noticia, en psicología del trading. Si quieres el contexto de mercado semana a semana, está en research, y el hilo de capital e IA empezó en la edición «La IA entra en la era del capital». Lo comentamos en la comunidad de Telegram de FUNESMA79 y en el podcast.
Fuentes principales consultadas
- Alphabet · nota de resultados del 3.er trimestre de 2026, 28-oct-2026.
- Fortune · reacción de la acción y analista que atribuye a SpaceX la pérdida en participaciones, 28-oct-2026.
- SiliconANGLE · resultados de Microsoft T1 fiscal 2027, 28-oct-2026.
- Amazon · «Amazon.com Announces Third Quarter Results», 29-oct-2026.
- Apple Newsroom · «Apple reports fourth quarter results», 2-nov-2026.
- Google · «Introducing Gemini 4 Carbon», 28-oct-2026.
- NVIDIA · convocatoria de resultados del 3.er trimestre fiscal 2027, 28-oct-2026.
- NVIDIA · GTC Washington, D.C. 2026 (30-nov a 3-dic).
- EUR-Lex · Reglamento (UE) 2026/1744 que modifica el AI Act (fechas resumidas por ActuIA, 6-oct-2026).
Contenido educativo e informativo. No es asesoramiento financiero ni una recomendación de compra o venta. Operar futuros implica riesgo y apalancamiento.
FUNESMA79